

Margendruck trübt Medactas starkes Umsatzwachstum
Die Halbjahreszahlen von Medacta haben enttäuscht, vor allem beim Ergebnis. Das Management steuert mit mehreren Maßnahmen gegen. Zwei zentrale Einflussfaktoren aber liegen außerhalb seiner Kontrolle.
Die Halbjahreszahlen von Medacta haben enttäuscht, vor allem beim Ergebnis. Das Management steuert mit mehreren Maßnahmen gegen. Zwei zentrale Einflussfaktoren aber liegen außerhalb seiner Kontrolle.
Im Frühjahr stolperte der Comeback-Versuch von Drägerwerk noch über Sonderfaktoren. Im zweiten Quartal liefert der Konzern den Beleg für die Wende: bessere Margen, starke Auftragseingänge, eine angehobene Prognose.
Nach vier schwachen Quartalen meldet der Laborgerätehersteller wieder steigende Umsätze und ein deutlich verbessertes Ergebnis. Reicht das schon, um bei Stratec wieder zum Einstieg zu raten?
Schott Pharma hat Anleger auf eine wilde Achterbahnfahrt mitgenommen: erst Kursrally, dann Einbruch, nun die Erholung. Jetzt wächst auch das margenstärkste Segment wieder kräftig. Damit steht die Prognose für das Gesamtjahr auf einem festeren Fundament.

Fresenius hat den jahrelangen Konzernumbau hinter sich gebracht und liefert jetzt kräftig steigende Gewinne. Die Börse honoriert den Wandel, im historischen Vergleich bleibt die Bewertung der Aktie aber moderat.

Höhere US-Erstattungen für neue Dialyse-Technik haben das Ergebnis von Fresenius Medical Care im zweiten Quartal beflügelt, doch im US-Kerngeschäft hakt es weiter. Der Umbau braucht Zeit.
Nach einer US-Zollrückzahlung hebt Siemens Healthineers die Gewinnprognose an, obwohl Diagnostics weiter schwächelt. Die Aktie hat derweil einen wichtigen Chartwiderstand geknackt.
Starten Sie jeden Sonntag mit unserer kostenlosen Weekend Edition! Sie erhalten exklusive Marktkommentare und Aktienanalysen zu den neuesten Entwicklungen in Deutschland, Europa und den USA. Abgerundet wird unser wöchentlicher Newsletter durch spannende Charts, die Ihnen wertvolle Einblicke bieten.
Jetzt anmelden
Fresenius Medical Care legt kommende Woche Quartalszahlen vor. Im Fokus steht das US-Dialysegeschäft, das seit etlichen Quartalen auf ein Wachstumssignal wartet. Anzeichen der Trendwende könnten die Stimmung aufhellen.

Der weltgrößte Prothesenhersteller verkauft seine Rollstuhlsparte und konzentriert sich auf zwei wachstumsstarke Kernmärkte. Doch die Eigentümerstruktur bei Ottobock bleibt eine Bürde.
Dialysegeräte sind längst eine Ware von der Stange. Wer künftig am Markt verdienen will, muss zudem Plattformbetreiber sein. Fresenius Medical Care hat dafür gerade die technische Grundlage gelegt.
Bei Carl Zeiss Meditec lichtet sich der Nebel an der Führungsspitze langsam. Der Name der neuen CEO steht fest, ihr Starttermin aber noch nicht. Und der operative Tiefpunkt ist noch nicht durchschritten.


Stryker gehört zu den verlässlichsten Wachstumsunternehmen der Medizintechnik. Ein Cyberangriff und Zollbelastungen drückten den Kurs in diesem Jahr zweistellig. Historisch war das bei diesem Konzern stets eine gute Einstiegsgelegenheit.
Der globale Labormarkt zeigt im ersten Quartal Anzeichen einer langsamen Erholung. Die drei deutschen Spezialisten Sartorius, Stratec und Qiagen reagieren unterschiedlich darauf. Einer sticht heraus.
Zweites Aktienrückkaufprogramm über 1 Mrd. Euro: Fresenius Medical Care setzt die neue Kapitalstrategie schneller um als gedacht. Der Kapitalrückfluss könnte 2026 auf bis zu 2 Mrd. Euro steigen.
Seit September 2025 setzen wir bei Eckert & Ziegler auf eine Erholung der Isotope-Sparte. Im ersten Quartal ließ diese noch auf sich warten. Doch die Zeichen für eine Besserung mehren sich.
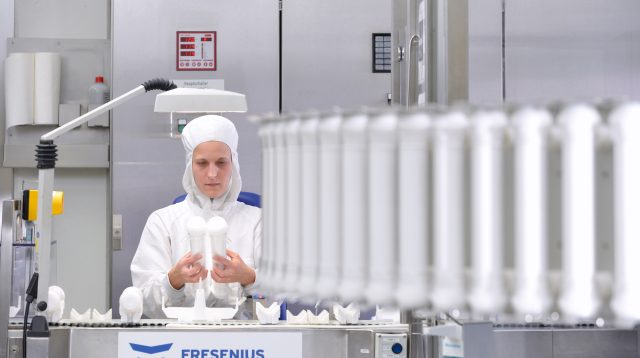
Fünf Quartale ohne Patientenwachstum im US-Kernmarkt, hohe Umbaukosten, und trotzdem stimmen die operativen Zahlen. Warum Anleger bei Fresenius Medical Care Geduld haben sollten.
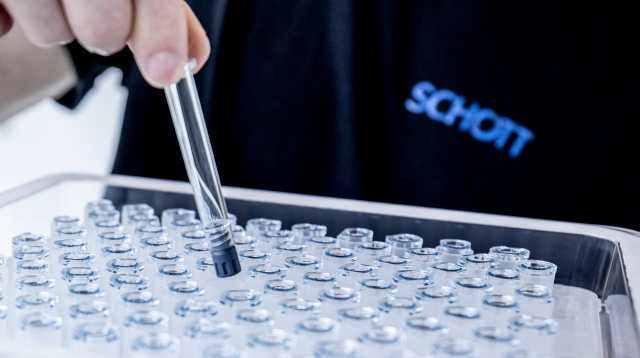
Seit dem Börsengang enttäuschte Schott Pharma mit Prognoseänderungen und schwachen Zahlen. Erste Erholungszeichen sind bei der Aktie jetzt sichtbar, doch fundamentale Fragezeichen bleiben.
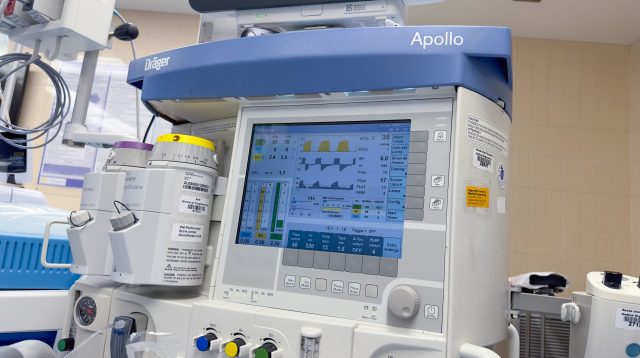
Drägerwerks Zahlen zum ersten Quartal sehen unspektakulär aus – dahinter steckt mehr: starker Auftragseingang, rekordverdächtige Bruttomarge, solides EBIT. Wir nehmen das zum Anlass für einen neuen Anlauf im Musterdepot.
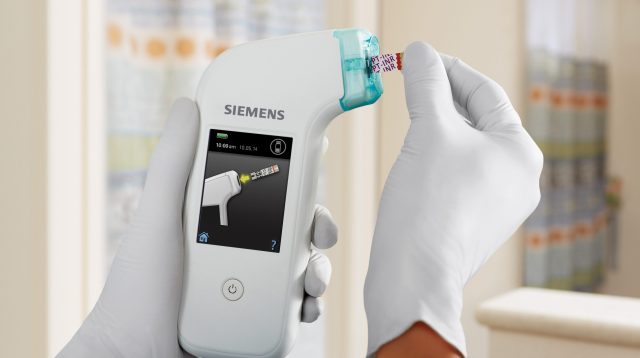
Siemens Healthineers erfüllt fast alle unsere Qualitätskriterien. Doch die Aktie hat seit dem Allzeithoch mehr als 40% verloren. Drei Baustellen erklären das anhaltende Misstrauen der Märkte.
Mit den Zahlen für 2025 erfüllt Eckert & Ziegler die Guidance. Das Wachstum kommt aus dem Medizingeschäft, während der Industriebereich schwächelt. Warum gerade diese Verschiebung für Anleger interessant ist.
Sie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen