Löst die Fed die Handbremse?
Die Börsen sind zuletzt auffällig leise. Die großen Themen sind verdaut, die Volatilität gering. Jetzt warten alle auf den nächsten Impuls. Der könnte in dieser Woche von der US-Notenbank kommen.
„Inflation ist wie Zahnpasta. Ist sie erst mal heraus aus der Tube, bekommt man sie kaum mehr rein.“


Die Börsen sind zuletzt auffällig leise. Die großen Themen sind verdaut, die Volatilität gering. Jetzt warten alle auf den nächsten Impuls. Der könnte in dieser Woche von der US-Notenbank kommen.
Selten blickten die Märkte so orientierungslos auf eine Fed-Sitzung wie jetzt. Die sonst so verlässliche Forward Guidance gibt es vor der Sitzung am 10. Dezember nicht – Anleger sollten sich daran gewöhnen.
Die US-Notenbank Federal Reserve senkt wie erwartet die Zinsen – aber Powells Botschaft dämpft die Euphorie: Eine weitere Senkung ist keineswegs gesetzt, zugleich stoppt die Fed das Bilanz-Tapering. Die Märkte reagieren sensibel auf den „hawkishen“ Unterton.
Nach dem Bankenschock der Vorwoche dürften diese Woche neue Faktoren in den Mittelpunkt der Anleger rücken. Warum dabei langsam etwas Licht in den Blindflug der Fed kommen könnte.
Die US-Notenbank senkt die Zinsen trotz robuster Wirtschaftsdaten – und folgt damit der „Run-it-hot“- Agenda der Regierung. Warum Rohstoffe, Kapitalflüsse und geopolitische Machtansprüche bald kollidieren könnten.
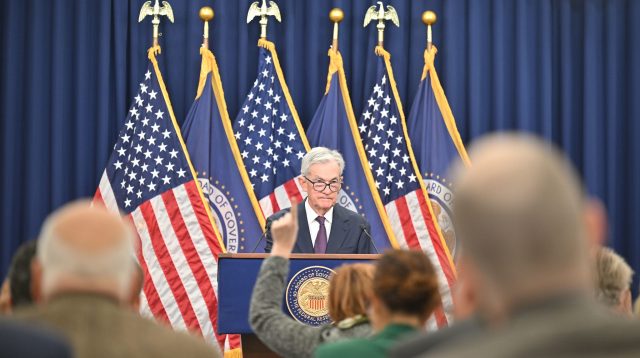
Mit der Zinssenkung setzt die US-Notenbank zwar ein Signal zur Unterstützung des Arbeitsmarkts, stiftet aber zugleich Verwirrung mit höheren Wachstums- und Inflationsprognosen. Wie Dollar und Zinsen reagieren, ist paradox.
Die Angriffe Trumps auf die Fed bringen ein altbekanntes Risiko für Schwellenländer zurück auf den Radarschirm. Denn politischer Druck auf Notenbanken kann gerade dort böse enden.
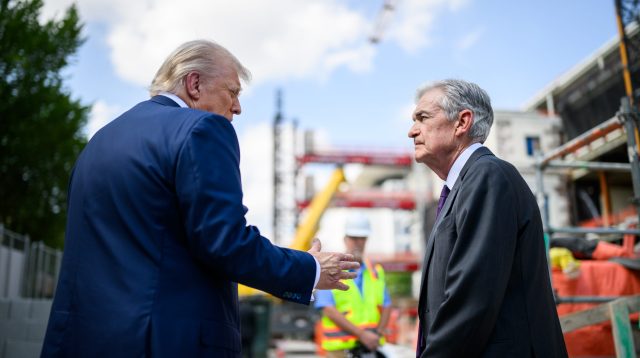
Jerome Powells Rede in Jackson Hole sorgt für Aufsehen: Plötzlich stellt die Fed die Stabilität des Arbeitsmarkts in den Mittelpunkt. Trotz überhitzter Konjunktur reagieren die Märkte euphorisch – doch historisch waren Zinssenkungen oft der Auftakt für Bärenmärkte.
Schuldenberg, Inflation, Zinskurvenkontrolle: Warum Anleihen verlieren, Währungen wackeln und Sachwerte und Aktien die Gewinner sind.
Vor einem Jahr löste die Zinswende in Japan einen globalen Börsenschock aus. Heute zeigt sich: Die Märkte haben sich stabilisiert – doch neue Risiken sind bereits in Sichtweite.
Trotz politischer Störfeuer bleibt die US-Notenbank standhaft: Die Fed hält den Leitzins unverändert bei 4,5% – und sendet klare Signale an die Märkte. Warum eine Zinssenkung im September zunehmend unwahrscheinlich wird und worauf Anleger jetzt achten sollten.
Zinsen hoch, Kurse höher. Wer wissen will, warum die Wall Street trotzdem feiert, sollte nicht zur Fed schauen – sondern nach Washington.
Trump attackiert Jerome Powell seit Monaten mit Beleidigungen – und droht jetzt sogar mit juristischem Druck. Der Blick in die Geschichte zeigt, warum er darauf verzichten sollte, Powell vorzeitig aus dem Amt zu drängen.
China will den Yuan internationalisieren, ohne die Kapitalmärkte vollständig zu öffnen. Ziel ist mehr Unabhängigkeit vom Dollar, nicht eine neue Leitwährung zu schaffen.
Trump drängt Powell Richtung Ausgang – doch dahinter steckt mehr: Das Vertrauen in die Stabilität der USA bröckelt. Der Dollar fällt, Gold steigt – die nächste große Krise könnte vom Staat selbst kommen.
Der neue Haushalt markiert einen historischen Wendepunkt der deutschen Finanzpolitik. Das Geld fließt vor allem in Rüstung, Infrastruktur und Industrie. Um die Konjunktur zu stimulieren, opfert Deutschland seinen Hauptvorteil.
Die US-Notenbank rechnet mit schwächerem Wachstum und höherer Inflation. Zinssenkungen rücken damit in die Ferne – doch die Börsen halten sich stabil.
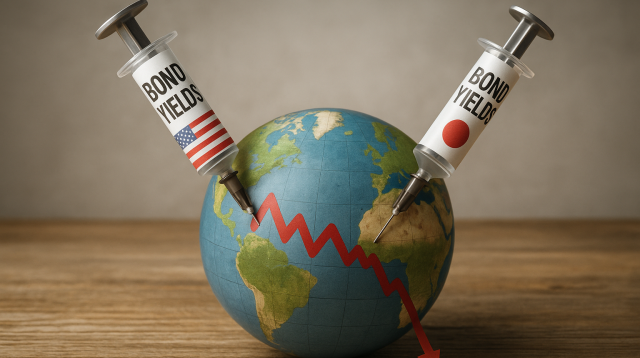
Aus Tokio bläst der Wall Street ein kalter Wind entgegen: Nicht nur in den USA, auch in Japan steigen die Renditen der Staatsanleihen. Daraus könnte ein doppelter Tiefschlag für US-Aktien werden.
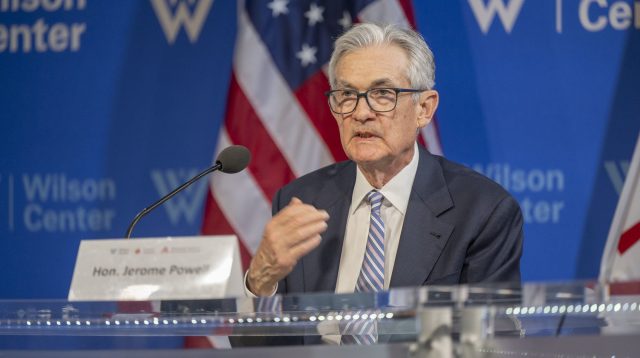
Die US-Notenbank bleibt standhaft: Trotz politischem Druck von Präsident Trump hält Fed-Chef Powell am Zinskurs fest – und warnt vor einer möglichen Stagflation.
Trotz radikaler Sparmaßnahmen bleibt der Schuldenberg der USA nahezu unberührt – und der politische Druck wächst. Die Inflationierung der massiven Verschuldung in Kombination mit negativen realen Zinsen sind langfristig der einzige Ausweg.
Sie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen