

Amerikas Dividendenadel – Warum Stetigkeit jetzt zählt
Steigende Zinsen und Ölpreise machen sichere Dividenden wieder attraktiv. Wir haben den S&P 500 nach seinen treuesten Zahlern durchsucht. Und dabei ein Muster entdeckt, das einiges über die vergangenen Börsenjahre verrät.

Der Ölpreis und die Anleiherenditen beherrschen die Schlagzeilen der Finanzmärkte. Öl der Nordseesorte Brent notierte am Mittwoch (9.9.) erstmals seit Ende Mai wieder über 100 US-Dollar je Barrel. Die Rendite der zehnjährigen US-Staatsanleihe kletterte in derselben Woche auf 4,94% und damit auf den höchsten Stand seit Oktober 2023.
In solchen Phasen stellen Anleger Wachstumswerte gern hinten an. Höhere Zinsen bedeuten eine stärkere Abzinsung künftiger Gewinne. Unternehmen mit sicheren, hohen Ausschüttungen rücken dafür in den Vordergrund.
Wir haben deshalb die Unternehmen des S&P 500 nach ihrer Dividendentreue durchleuchtet. Dabei konnten wir feststellen, dass der US-Dividendenadel eine besondere Qualität besitzt: 37 der 500 Indexmitglieder zahlten in jedem der vergangenen 25 Geschäftsjahre eine höhere Dividende als im Vorjahr. Das ist ein strengeres Kriterium als bei unserer jüngsten Europa-Auswertung, die unveränderte Dividenden und bis zu zwei Senkungen tolerierte.
Dividendentreue sagt aber nichts über die Höhe der Ausschüttung aus. Wir haben daher auch bei dieser Analyse einen zweiten Filter angewandt: eine Dividendenrendite von mindestens 3% für das Geschäftsjahr 2025, die laut Analystenschätzungen auch 2026 Bestand haben soll. Übrig bleiben elf Unternehmen, die wir zum Hochadel der US-Dividendenaristokratie erklären: Chevron, Consolidated Edison, Essex Property Trust, Eversource Energy, Federal Realty Investment Trust, Genuine Parts, Kimberly-Clark, Medtronic, PepsiCo, Realty Income und Stanley Black & Decker.
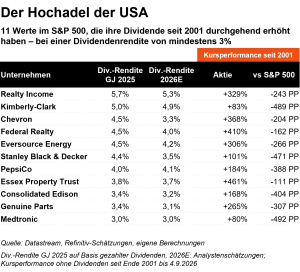
Drei Immobiliengesellschaften mit langfristigen Mietverträgen (Essex Property Trust, Federal Realty, Realty Income), zwei regulierte Versorger (Consolidated Edison, Eversource Energy) und zwei Basiskonsumgüter-Konzerne (Kimberly-Clark, PepsiCo) dominieren die Liste. Dazu kommen ein Energiekonzern (Chevron), ein Industriekonzern (Stanley Black & Decker), ein Autoteile-Großhändler (Genuine Parts) und ein Medizintechnik-Konzern (Medtronic). Das sind fast durchweg Geschäftsmodelle mit planbaren, wenig zyklischen Cashflows. Genau das macht eine 25 Jahre lange Erhöhungsserie erst möglich.
Der Preis der Verlässlichkeit
Und doch hat keiner der elf Hochadel-Werte den S&P 500 seit Ende 2001 auf Kursbasis geschlagen. Das liegt aber weniger an einer Schwäche der Dividendenaristokraten als an der Abfolge dreier grundverschiedener Marktphasen: der langen Baisse bis 2009 (Dotcom-Crash, Finanzkrise), der Erholung bis 2022 und der KI-Rally seit Ende 2022. Denn die Aristokraten liefern zwar stetige, aber eben keine rasanten Gewinnsteigerungen. Und genau das wurde ihnen ab 2009 zunehmend zum Nachteil: In der Erholungsphase und erst recht in der seit 2022 laufenden KI-Rally zogen wachstumsstärkere Werte davon, während die Dividendenaristokraten mit ihrem gemächlicheren Gewinnwachstum immer weiter ins Hintertreffen gerieten.
Das Bild kippte dabei erst spät: Bis Ende 2009 lagen noch zehn der elf Hochadel-Werte vor dem Index, der selbst per saldo leicht im Minus notierte. Bis Ende 2022 schlugen immer noch sieben der elf den S&P 500. Erst die Rally der vergangenen Jahre, getragen von Nvidia, Microsoft, Apple, Alphabet, Amazon und Meta, ließ die gesamte Gruppe zurückfallen. Die Unterperformance ist damit eher das Resultat einer kurzen, außergewöhnlichen Boomphase als ein strukturelles Handicap.
Am nächsten kommt dem Index über den gesamten Zeitraum Essex Property Trust (+461%), gefolgt von Federal Realty (+410%) und Chevron (+368%). Am unteren Ende liegen ausgerechnet die beiden mit der höchsten aktuellen Rendite: Kimberly-Clark (+83%) und Medtronic (+80%).
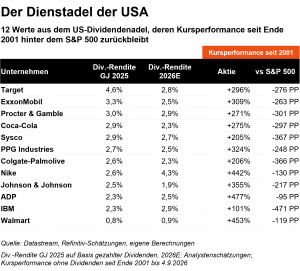
Auch bei den verbleibenden 26 „Dauererhöhern“ zeigt sich das Muster, wenn auch abgeschwächt: 14 schlugen den S&P 500 seit 2001 – wir nennen sie den Landadel. Die übrigen 12 bilden den Dienstadel.
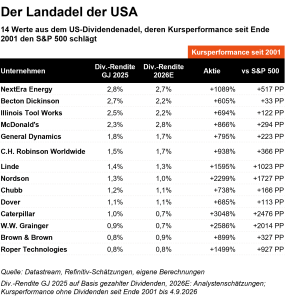
Der Landadel stammt vor allem aus Branchen, die auch in den Boomjahren mithalten konnten: Industriekonzerne mit Preissetzungsmacht und diszipliniertem Kapitaleinsatz (Illinois Tool Works, Dover, Nordson, W.W. Grainger, Roper Technologies), Versicherer, die von höheren Zinsen profitieren (Chubb, Brown & Brown), und mit General Dynamics ein Rüstungskonzern, der von steigenden Verteidigungsausgaben profitiert. Auffällig ist NextEra Energy: Der Versorger schlägt den Index nicht trotz, sondern wegen des KI-Booms. Neue Rechenzentren treiben die Nachfrage nach erneuerbaren Energien, in die NextEra seit Jahren investiert.
Dienstadel: Beständigkeit statt Kursfantasie
Der Dienstadel versammelt reifere, defensive Branchen: Konsumgüterkonzerne (Coca-Cola, Colgate-Palmolive, Procter & Gamble, Sysco), zwei Einzelhändler (Walmart, Target) und ein Öl-Multi (ExxonMobil). Hinzu kommt mit IBM ein traditionsreicher Technologiekonzern, dessen stärkste Wachstumsjahre lange zurückliegen. Diese Geschäftsmodelle liefern verlässliche, aber selten spektakuläre Kurszuwächse. Das ist der Preis für die Stetigkeit, die sie zu „Dauererhöhern“ macht.
Was heißt das für Anleger? Ähnlich wie schon bei unserer Auswertung der europäischen und der deutschen Dividendenaristokraten gilt: Der Filter ersetzt nicht den Blick auf die Einzelaktie. Wer dabei über den Hochadel hinausschaut, wird beim Landadel fündig: Illinois Tool Works etwa haben wir hier noch nicht besprochen, wollen das aber gerne in einer der kommenden Ausgaben nachholen. Der Industriekonzern gehört zu jenen 14 Dauererhöhern, die den S&P 500 trotz KI-Rally hinter sich ließen. Wer als Anleger sowohl verlässliche Ausschüttungen als auch eine gute Kursentwicklung sucht, ist beim Landadel besser aufgehoben als beim Hochadel.