

Wo in Deutschland noch Dividendenadel zu finden ist
Dividendenadel, wie ihn US-Anleger kennen, ist in Deutschland selten: Von rund hundert Werten aus DAX, MDAX und SDAX mit lückenloser Historie hat nur eine Handvoll die Ausschüttung in 20 Jahren nie gesenkt. Warum diese Beständigkeit hierzulande so schwer zu finden ist, weshalb die Dividendenrendite allein wenig aussagt und welche Titel unsere Kriterien erfüllen – samt der Werte, die PLATOW aktuell zum Kauf empfiehlt.
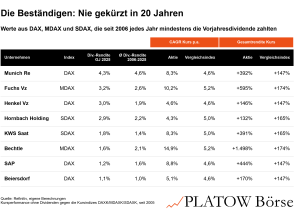
Nur acht von 99 Unternehmen aus DAX, MDAX und SDAX, für die sich die Dividendenhistorie vollständig bis 2006 zurückverfolgen lässt, haben ihre Ausschüttung in 20 Jahren kein einziges Mal gesenkt. In den USA erfüllen dagegen 69 Unternehmen ein noch strengeres Kriterium: Sie haben ihre Dividende seit mindestens 25 Jahren ununterbrochen erhöht und bilden den S&P 500 Dividend Aristocrats. Dazu gehören bekannte Namen wie Coca-Cola, Procter & Gamble und McDonald’s.
Die europäische Variante, der S&P Euro Dividend Aristocrats, setzt die Hürde niedriger: Hier reichen zehn Jahre stabiler oder steigender Dividenden. Dennoch zählt der Index nur 40 Mitglieder. Zu den deutschen Vertretern gehört Munich Re.
Der Rückversicherer zählt auch in unserer Analyse zu den wenigen besonders verlässlichen deutschen Dividendenwerten. Er fehlt weder in der Liste der Unternehmen ohne eine einzige Kürzung seit 2006 noch unter den Titeln, die Rendite, Kursstärke und Ausschüttungstreue vereinen. Nur ein weiterer deutscher Wert schafft dieses Doppel: der Schmierstoffhersteller Fuchs.
Warum Beständigkeit so selten ist
Ein Grund liegt in der zyklischen Struktur der deutschen Wirtschaft. Industrie- und Autokonzerne reagieren besonders empfindlich auf Konjunktureinbrüche. In Krisenjahren geraten Gewinne und Cashflows unter Druck – und damit häufig auch die Dividende.
Unsere Auswertung der Dividendensenkungen seit 2006 zeigt zwei deutliche Spitzen. Für das Geschäftsjahr 2008 kürzten 34 Unternehmen ihre Ausschüttung, nachdem die Lehman-Pleite die Finanzkrise verschärft hatte. Der bisherige Rekord folgte 2019 mit 59 Kürzungen: Zahlreiche Unternehmen zogen im Frühjahr 2020 wegen der Corona-Pandemie bereits vorgeschlagene Dividenden zurück. Beide Ausschläge zeigen, wie schnell deutsche Unternehmen in schweren Krisen ihre Ausschüttung anpassen.
Unsere Daten zeigen die Folgen: BMW und Mercedes-Benz kürzten ihre Dividende innerhalb der vergangenen 20 Jahre jeweils sechsmal, Volkswagen und Schaeffler viermal und Continental dreimal.
Im aktuellen Screening stehen dafür verstärkt Finanzwerte an der Spitze. Versicherer und Vermögensverwalter wie Allianz, Munich Re, Talanx und DWS bieten attraktive Renditen bei vergleichsweise verlässlichen Ausschüttungen. Dass aber auch der Finanzsektor keine Garantie für Dividendenkontinuität bietet, zeigen Deutsche Bank und Commerzbank: Beide setzten ihre Ausschüttung nach der Finanzkrise über Jahre vollständig aus.
Nur wenige Titel verbinden Beständigkeit und Kursqualität
Beständigkeit bleibt selten. Die acht Unternehmen, die ihre Dividende seit 2006 kein einziges Mal gesenkt haben, heißen Munich Re, Fuchs, Hornbach, Bechtle, Henkel, SAP, KWS Saat und Beiersdorf.
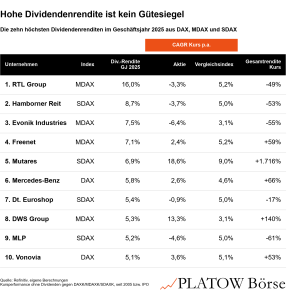
Doch Beständigkeit allein macht noch kein gutes Investment. Auch eine hohe Dividendenrendite ist für sich genommen kein Gütesiegel. Sie ist lediglich der Quotient aus Dividende und Aktienkurs. Fällt der Kurs, steigt die Rendite automatisch – obwohl Aktionäre gleichzeitig Geld verlieren.
Das zeigen die Spitzenreiter der Renditeliste 2025. RTL Group kommt auf 16,0% Dividendenrendite (ausgeschüttete Dividende für das Gj. 2025 ins Verhältnis gesetzt zum Jahresschlusskurs 2025), Hamborner REIT auf 8,7% und Evonik Industries auf 7,5%. Gleichzeitig haben die Aktien seit ihrer jeweiligen Erstnotiz zwischen 49% und 55% an Wert verloren.
Deshalb definieren wir den deutschen Dividendenadel über drei Kriterien. Erstens muss die Dividendenrendite auf Basis der Ausschüttung für 2025 mindestens 3% betragen. Zweitens muss die Aktie seit 2006 bzw. seit ihrem Börsengang (trifft auf DWS, Lanxess und Traton zu) den jeweiligen Vergleichsindex aus DAX, MDAX oder SDAX geschlagen haben. Drittens darf die Dividende im selben Zeitraum höchstens zweimal gekürzt worden sein. Damit lassen wir Raum für einzelne Ausnahmesituationen wie schwere Rezessionen, schließen Unternehmen mit strukturell unzuverlässiger Ausschüttungspolitik aber aus.
Neun Unternehmen erfüllen alle drei Kriterien, davon stammen fünf aus dem Finanzsektor: DWS (5,3% Div.-Rendite für 2025), Hannover Rück (4,7%), Allianz (4,4%), Munich Re (4,3%) und Talanx (3,2%). Hinzu kommen Cancom (IT-Dienstleistungen, 3,8%), Fielmann (Optik-Einzelhandel, 3,2%), Fuchs (Schmierstoffe, 3,2%) und Traton (Nutzfahrzeuge, 3,1%).
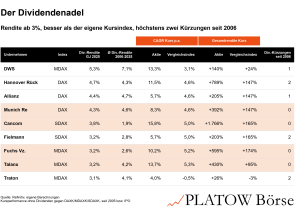
Die Auswahl zeigt, warum Anleger nicht allein auf die Dividendenrendite schauen sollten. Erst die Kombination aus attraktiver Ausschüttung, Verlässlichkeit und überzeugender Kursentwicklung macht einen starken Dividendenwert aus. Besonders hervorstechen Munich Re und Fuchs: Sie gehören nicht nur zu den neun Titeln unseres Dividendenadels, sondern haben ihre Ausschüttung über die vollen 20 Jahre kein einziges Mal gesenkt.
Für sechs der neun Dividendenadel-Werte laufen aktuell PLATOW-Kaufempfehlungen: DWS, Allianz, Munich Re, Talanx, Fuchs und Traton. Bei Hannover Rück haben wir Mitte Juni einen Gewinn von 112% realisiert und warten seither auf einen günstigen Wiedereinstieg.
Bisher erschienen:
Teil 1: Wo in Deutschland noch Dividendenadel zu finden ist
Teil 2: Europas Dividendenadel: Wo der Hochadel auf dem Alten Kontinent zuhause ist