

Deutsche Lufthansa: attraktiv, aber nicht unbedenklich
Der DAX-Aufstieg der Deutschen Lufthansa hat wieder nicht geklappt, aber Insider setzen auf die Aktie der Airline; wenn da nur nicht der Ölpreis wäre.

Eigentlich war die Deutsche Lufthansa auf steigende Ölpreise vorbereitet: Während sich US-Airlines kaum absichern, hedgt die deutsche Fluggesellschaft besonders stark. Für 2026 hat der MDAX-Konzern rund 80% seines Treibstoffbedarfs abgesichert, für 2027 liegt die Quote bei etwa 50%. Trotzdem musste Lufthansa im zweiten Quartal 40% mehr für Treibstoff zahlen als im Vorjahr (750 Mio. Euro Mehraufwand), obwohl das Hedging rund 1,5 Mrd. Euro Effekt brachte. Der Grund: Klassisches Hedging sichert nur den Ölpreis ab, weil dieser Markt am liquidesten ist. Mit dem Ausbruch des Iran-Kriegs stieß diese Strategie an ihre Grenzen.
Normalerweise bewegt sich der „Crack Spread“, die Differenz zwischen Rohöl- und Kerosinpreis, stabil. Weil Raffineriekapazitäten fehlen, stieg Kerosin zuletzt aber stärker als Rohöl. Lufthansa reagiert mit zusätzlichen „Jet Crack Swaps“ und sichert damit nun ein Fünftel des Bedarfs zusätzlich ab.
Ihre höheren Kosten konnte die Airline in Q2 nur zu 60% weitergeben, weil viele Tickets vor der Eskalation im Nahen Osten zu alten, niedrigeren Preisen gebucht worden waren. Im zweiten Halbjahr sollen neu kalkulierte Preise die Marge stützen, doch kurzfristigeres Buchungsverhalten erschwert Prognosen und belastet das Betriebskapital.
Die Folge: Lufthansa präzisierte ihre EBIT-Prognose auf eine recht weite Bandbreite von 1,7 bis 2,2 Mrd. Euro. Zuvor stand ein deutliches Wachstum gegenüber dem Vorjahr (2,0 Mrd. Euro) im Raum, also das obere Ende der neuen Spanne. Der freie Cashflow soll unverändert bei 900 Mio. Euro liegen, die Kapazität auf Vorjahresniveau bleiben.
Immerhin: Die Terminkurve für Rohöl bis 2027 notiert unter dem Spotpreis (Backwardation) und eröffnet günstige Einstiegspunkte für neue Hedges. Die weiterhin hohen Crack Spreads schmälern diesen Vorteil allerdings.
Lufthansa setzt auf neue Flotte
Mit Kapazitätsdisziplin und einem beschleunigten Turnaround-Programm steuert Lufthansa gegen: Die Regionalflotte Lufthansa Cityline wurde stillgelegt, hinzu kommen Kostensenkungen und eine Flottenmodernisierung. Ziel ist eine größere, effizientere und weniger komplexe Flotte, was die operative Marge laut Finanzvorstand Till Streichert um drei Prozentpunkte steigern soll. 2025 lag die EBIT-Marge bei 4,9%, im zweiten Quartal 2026 bei 3,4% (Q2/2025: 8,4%). Neue Flugzeuge verbrauchen 20 bis 30% weniger Treibstoff als ihre Vorgänger.
Bei der Wartungstochter Lufthansa Technik bleibt die Nachfrage hoch: Der Umsatz stieg in Q2 um 11%, die Erlöse externer Kunden sogar um 23%. Ein Börsengang der Tochter sei vorerst nicht vorgesehen, werde für die Zukunft aber auch nicht ausgeschlossen. Das würde Potenzial heben.
Lufthansa Cargo baute ihr Angebot in Q2 um 2% aus und profitierte von den Spannungen in der Straße von Hormuz sowie zusätzlichen Frachtkapazitäten über ITA Airways. Bei der italienischen Fluggesellschaft übte Lufthansa im Juni die Option aus, ihre Beteiligung von 41 auf 90% aufzustocken; der Abschluss wird Anfang 2027 erwartet. Auch um die portugiesische Airline TAP ist Lufthansa noch im Rennen und könnte Air France-KLM ausstechen. Beide Bieter sollen nachbessern. Mit ITA und TAP wäre Lufthansa in Lateinamerika stark aufgestellt, Lissabon ein ideales Drehkreuz.
Im zweiten Quartal kosteten Streiks 150 Mio. Euro. Mit der Pilotengewerkschaft VC läuft nun ein Schlichtungsverfahren, eine Einigung soll bis Jahresende stehen.
Die Aktie (7,72 Euro; DE0008232125) verpasste bei der jüngsten Indexüberprüfung erneut den Aufstieg in den DAX. Das Gründungsmitglied rutschte infolge der Corona-Pandemie Mitte 2020 in den MDAX ab und gilt seither immer wieder als Comeback-Kandidat. Das Papier notiert unter Buchwert (0,79), bietet eine Dividendenrendite von 4,3% und ist mit einem KGV von 6,6 bewertet. Auch im Vergleich zur Konkurrenz ist die Lufthansa nicht teuer: Das Verhältnis von Unternehmenswert zu Gewinn (EV/Ebitda) liegt bei 3,5. Damit sortiert sie sich hinter Air France-KLM (2,7) und International Consolidated Airlines (3,3) ein, aber vor den Billigfliegern Easyjet (3,7) und Ryanair (5,6) sowie den US-Carriern United Airlines (4,6), American Airlines (5,8) und Delta Air Lines (6,0).
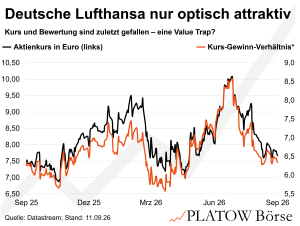
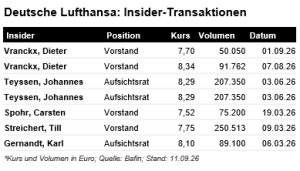
Offenbar sehen das auch Insider so: Dieter Vranckx, Chief Commercial Officer, kaufte zuletzt am 1. September zu 7,70 Euro. Das Volumen war mit rund 50.000 Euro allerdings vergleichsweise niedrig. Aufsichtsratschef Johannes Teyssen investierte insgesamt 415.000 Euro, am meisten von allen. Das Kursniveau zwischen 7,52 und 8,34 Euro, zu dem die Insider zugriffen, lässt sich als Boden bezeichnen. Die Aktie durchlief in den vergangenen 52 Wochen dennoch eine Achterbahnfahrt zwischen 6,88 und 10,09 Euro.
Impulse könnten ein sinkender Ölpreis oder eine Konjunkturabkühlung liefern. Beides ist aktuell nicht erkennbar. Am 3. November legt Lufthansa Q3-Zahlen vor. Wir warten ab, wie sich Ölmarkt und Buchungslage entwickeln, und behalten im Blick, dass aus der optisch attraktiven Bewertung keine Value Trap wird.
Wir beobachten die Aktie weiter aufmerksam.