

Swiss Re vor Monte Carlo – Warum Disziplin zum Thema wird
Ab Sonntag treffen sich die Rückversicherer in Monte Carlo. Wir zeigen, worauf Analysten diesmal achten und warum sie ausgerechnet Swiss Re besonders genau prüfen.
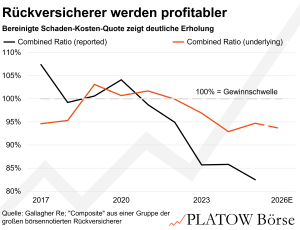
Mit 85,8% stand die von Gallagher Re ermittelte aggregierte Schaden-Kosten-Quote der großen Rückversicherer noch nie so niedrig wie im ersten Halbjahr 2026. Genau diese Zahl dürfte ab diesem Sonntag (6.9.) beim Branchentreffen in Monte Carlo für Gesprächsstoff sorgen. Dort verhandeln Vorstände, Analysten und Makler über die Konditionen der Verträge zum 1. Januar 2027.
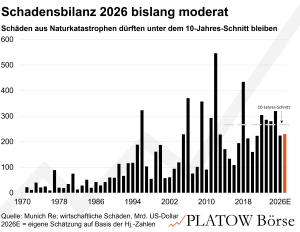
Ein Grund dafür: Die Branche hat so viel Kapital wie nie. Einbehaltene Gewinne und ein stetig wachsender Strom aus Sektor-Anleihen, den sogenannten Cat Bonds, treiben das Kapital der Branche auf ein Rekordniveau. Hinzu kommt Geld aus ILS-Fonds, die Anlegergeld direkt in Versicherungsrisiken stecken. Da das Überangebot auf eine seit fast zwei Jahren unterdurchschnittliche Schadensbilanz trifft, wandert die Verhandlungsmacht zu den Erstversicherern.
Die Folge: Die Preise sinken, die Vertragsbedingungen werden großzügiger. Aus Sorge um Marktanteile zeichnen manche Versicherer sogar schlecht bepreiste Risiken. Deshalb wird die Combined Ratio zum Thema: Der Wert sieht auf den ersten Blick blendend aus. Rechnet man den Effekt ungewöhnlich schadenarmer Naturkatastrophenjahre (Nat-Cat-Glück) und aufgelöster Reserven heraus, fällt die Verbesserung deutlich bescheidener aus. Zeichnungsdisziplin, nicht Wachstum, wird damit zur wichtigsten Tugend der Branche.
Für kaum einen Rückversicherer ist dieses Thema so heikel wie für Swiss Re. Grund ist die jüngere Vorgeschichte der Schweizer: 2024 musste der Konzern seine US-Haftpflichtreserven um 2,4 Mrd. US-Dollar aufstocken. Klagewellen und steigende Schadenersatzurteile hatten ältere Zeichnungsjahre teurer gemacht als kalkuliert. CEO Andreas Berger reagierte schnell und verkleinerte das US‑Portfolio. So drückte er die Schaden-Kosten-Quote der Sparte P&C Re 2025 auf 79,4%, klar unter dem eigenen Ziel von unter 85%. Der Konzerngewinn kletterte im selben Jahr um 47% auf ein Rekordniveau von 4,8 Mrd. Dollar, die Eigenkapitalrendite auf 19,6%. Für 2026 traut sich der Vorstand mit 4,5 Mrd. Dollar bewusst etwas weniger zu.
Nach dem Turnaround schauen Anleger bei Swiss Re genauer hin
Diese Turnaround-Geschichte honoriert der Markt mit dem höchsten Bewertungsaufschlag der Branche. Im Vergleich mit Hannover Rück, Munich Re und dem kleineren französischen Rivalen Scor zeigt sich ein klares Muster: Swiss Re ist der einzige der vier, dessen Aktie sowohl beim Kurs-Gewinn- als auch beim Kurs-Buchwert-Verhältnis teurer ist als der eigene Zehnjahresschnitt. Die anderen drei notieren beim KGV dagegen unter ihrer historischen Bewertung.
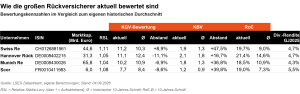
Besonders deutlich wird der Vertrauensvorschuss beim Kurs-Buchwert-Verhältnis. Mit einem Aufschlag von 47,5% zur eigenen Historie bewertet der Markt Swiss Re fast dreimal so hoch wie Hannover Rück. Dabei ist die Eigenkapitalrendite bei Hannover Rück sogar höher.
Der Aufpreis für Swiss Re dürfte deshalb vor allem der schieren Größe, der globalen Aufstellung und der bewiesenen Krisenfestigkeit geschuldet sein. Die Kehrseite: Kein anderer der drei großen Europäer steht so genau unter Beobachtung. Bei den nächsten Zahlen entscheidet sich, ob die neu gewonnene Disziplin auch im nächsten, noch weicheren Marktjahr hält.
Auch bei der Bewertung ist die Aktie der Schweizer kein Schnäppchen mehr. Analysten korrigierten die Gewinnschätzungen 2026 zwar mehrfach nach oben, unter dem Strich liegen sie aber kaum höher als zu Jahresbeginn. Der Bewertungsaufschlag wuchs also ohne fundamentale Verbesserung. Hannover Rück und Munich Re kommen bei vergleichbarer oder besserer operativer Substanz günstiger daher.
Wir hatten Swiss Re im vergangenen Dezember bei knapp 130 Schweizer Franken mit rund 90% Gewinn verkauft. Aktuell notiert die Aktie (143,00 CHF; CH0126881561) gut 10% höher. Da sich die Gewinnschätzungen aber nicht geändert haben, ist auch die Bewertung entsprechend gestiegen. Ein Grund zum Einstieg ist das nicht. Im europäischen Vergleich bieten Hannover Rück und Munich Re derzeit aus unserer Sicht die interessanteren Alternativen.
Wir beobachten Swiss Re vorerst. Bei Hannover Rück (261,00 Euro; DE0008402215) raten wir seit Ende August wieder zum Kauf mit Stopp bei 184,20 Euro. Bei Munich Re (527,00 Euro; DE0008430026) sind wir Anfang August wieder eingestiegen; der Stopp liegt hier bei 364,60 Euro.