

Europas große Stunde – Wo bleibt sie nur?
Zum Jahreswechsel waren sich viele Experten einig: 2026 wird das Jahr Europas. Günstige Bewertungen, ein schwacher Dollar und milliardenschwere staatliche Programme sprachen dafür. Sieben Monate und einen Ölpreisschock später ist es Zeit für eine Zwischenbilanz.
DAX und Stoxx Europe 600 klettern auf Rekordhochs – können dem S&P 500 aber trotzdem nicht den Rang ablaufen. Auf Basis der Performance-Indizes (Total Return) liegt der S&P 500 per 13. August mit einem Plus von 14,0% quasi gleichauf mit seinem europäischen Pendant. Der Stoxx Europe 600 legte im gleichen Zeitraum um 14,1% zu, der deutsche Leitindex kommt dagegen nur auf ein Plus von 7,5%.
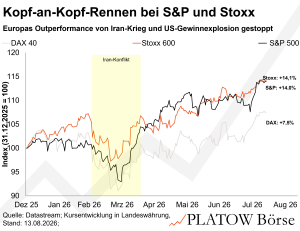
Nur bis Ende Februar konnten Stoxx und DAX einen kleinen Vorsprung behaupten. Der Einbruch im März drehte die Gewichte: Der Iran-Krieg und der folgende Ölpreisschock schickten alle drei Indizes auf Talfahrt. Am härtesten traf es mit einem Minus von rund 9% den DAX. Seine exportlastigen Industriewerte reagieren besonders empfindlich auf steigende Energiepreise und ein erhöhtes geopolitisches Risiko. Die Erholung danach verlief so synchron wie der Einbruch. Statt eines klaren Europa-Vorsprungs, den viele Experten im Januar erwartet hatten, entwickelte sich bis Mitte August ein enges Rennen zwischen Stoxx 600 und S&P 500 um die Führung.
Die Gewinnentwicklung spricht für die USA
Eine Ursache für die Outperformance der US-Indizes liegt in der Gewinnentwicklung. Die Börse hat dafür ein neues Akronym gefunden: FEMO, kurz für „fabulous earnings momentum“. Gemeint ist der Kursschub durch KI-getriebene Unternehmensgewinne. Laut Factset stiegen die US-Gewinne im zweiten Quartal um 50,4%. Die EPS-Schätzungen der Analysten für die kommenden zwölf Monate legten seit Jahresbeginn um mehr als 25% zu – deutlich stärker als in Europa (+13%) und Deutschland (+7%). Die US-Gewinne laufen den europäischen damit zunehmend davon.
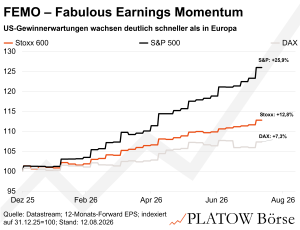
Zwar entwickelten sich auch die europäischen Gewinnerwartungen im historischen Vergleich dynamisch. Der Anstieg fällt mit knapp 13% aber nur halb so hoch aus wie bei den US-Blue-Chips. Beim DAX hoben Analysten die Gewinnschätzungen für die kommenden zwölf Monate immerhin auch um gut 7% an. Von einem Gewinneinbruch in Europa kann also keine Rede sein. Analysten revidierten die Schätzungen das ganze Jahr über beständig leicht nach oben, ab März aber deutlich gemächlicher als in den USA. Vor allem ab Ende März öffnete sich die Schere zu den US-Schätzungen: In der Folge zogen US-Aktien an europäischen Aktien vorbei.
Genau ab diesem Punkt zeigt sich die Kehrseite der stärkeren US-Gewinne: Wer mehr wächst, darf auch teurer sein. Die hohe Bewertung, zu Jahresbeginn eines der Argumente gegen US-Aktien, relativiert sich vor diesem Hintergrund. Die Bewertungen fielen im Jahresverlauf stetig. Das KGV auf Basis der erwarteten Gewinne liegt aktuell mit 20 immer noch gut 17% über dem langjährigen (seit 1999) Schnitt von rund 17. Zugleich stecken in dieser Bewertungszahl sehr optimistische Erwartungen, die bei einer Enttäuschung schnell zum Risiko werden können.
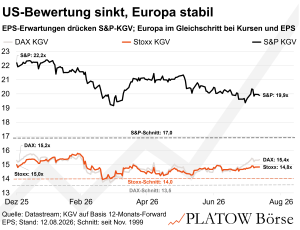
Der Stoxx 600 bewegt sich dagegen fast unverändert bei rund 14,8 (Jahresbeginn: 15,0). Der DAX pendelt seit Jahresbeginn um das 15-Fache der erwarteten Gewinne. Europa bleibt damit der günstiger bewertete Markt. Der DAX handelt derzeit mit einem Aufschlag von 14% auf seinen langjährigen Schnitt, der Stoxx 6% darüber. Für Europa und Deutschland spricht unverändert, dass sich die Gewinnaussichten sukzessive verbessern. Anders als in den USA erreichen sie dabei noch keine luftigen Höhen.
Zwei Szenarien für die zweite Jahreshälfte
Hält die KI-getriebene Gewinndynamik in den USA an, dürfte das Kapital weiter Richtung Amerika fließen. Dieser Trend ist seit dem zweiten Quartal wieder zu beobachten. Europas Aufholjagd wäre damit nicht vom Tisch, aber zeitlich nach hinten verschoben. Kühlt sich die KI-Euphorie dagegen ab, könnte Europa wieder Fahrt aufnehmen. Das Gleiche gilt, falls eine Entspannung im Nahen Osten die Energiepreise drückt.
Anleger müssen am Ende zwei Risikoprofile gegeneinander abwägen. Die USA bieten das dynamischere Gewinnwachstum, verlangen dafür aber einen Bewertungsaufschlag, der bei nachlassender KI-Fantasie unter Druck geraten könnte. Fraglich bleibt zudem, wie lange sich ein Gewinnwachstum von über 25% durchhalten lässt. Europa holt langsamer auf, ist dafür aber günstiger bewertet und trägt damit weniger Enttäuschungspotenzial. Wer heute schon auf den Gewinner setzt, urteilt verfrüht: Beide Seiten tragen unterschiedliche Risiken. Europas große Stunde ist damit nicht abgesagt. Sie ist nur vertagt.