

E.On-Aktie nach Halbjahreszahlen im Minus trotz mehr Gewinn
Der Essener Netzbetreiber liefert operativ mehr, als der Aktienkurs zeigt. Wir erklären, was die Börse bestraft und was Anleger im zweiten Halbjahr erwartet.

Im ersten Halbjahr hat E.On mehr verdient, als die Kursreaktion vermuten lässt. Das bereinigte EBITDA unseres Depotwerts stieg um 1% auf 5,4 Mrd. Euro, der bereinigte Konzernüberschuss um 5% auf 1,9 Mrd. Euro. Beides lag leicht über dem Analystenkonsens. Der operative Cashflow legte sogar um 21% auf 2,7 Mrd. Euro zu, die Cash Conversion Rate verbesserte sich von 51 auf 57%. Dennoch verlor die DAX-Aktie seit Vorlage der Zahlen am Mittwoch (12.8.) zeitweise 3,5%.
Das EBITDA-Wachstum kam vor allem aus den kleineren Netzregionen. Schweden legte dank Tarifanpassungen um 14% zu, Südosteuropa dank wachsender Vermögensbasis und höherer regulatorischer Verzinsung in Ungarn sogar um 31%. Mit einem Plus von 19% war Energy Infrastructure Solutions das wachstumsstärkste Segment. Rund 20 Mio. Euro entfielen dabei auf nachgeholte Einkaufspreise, den Rest steuerte organisches Wachstum bei. Am Konzernumsatz hat das Geschäft allerdings nur einen Anteil von 4%.
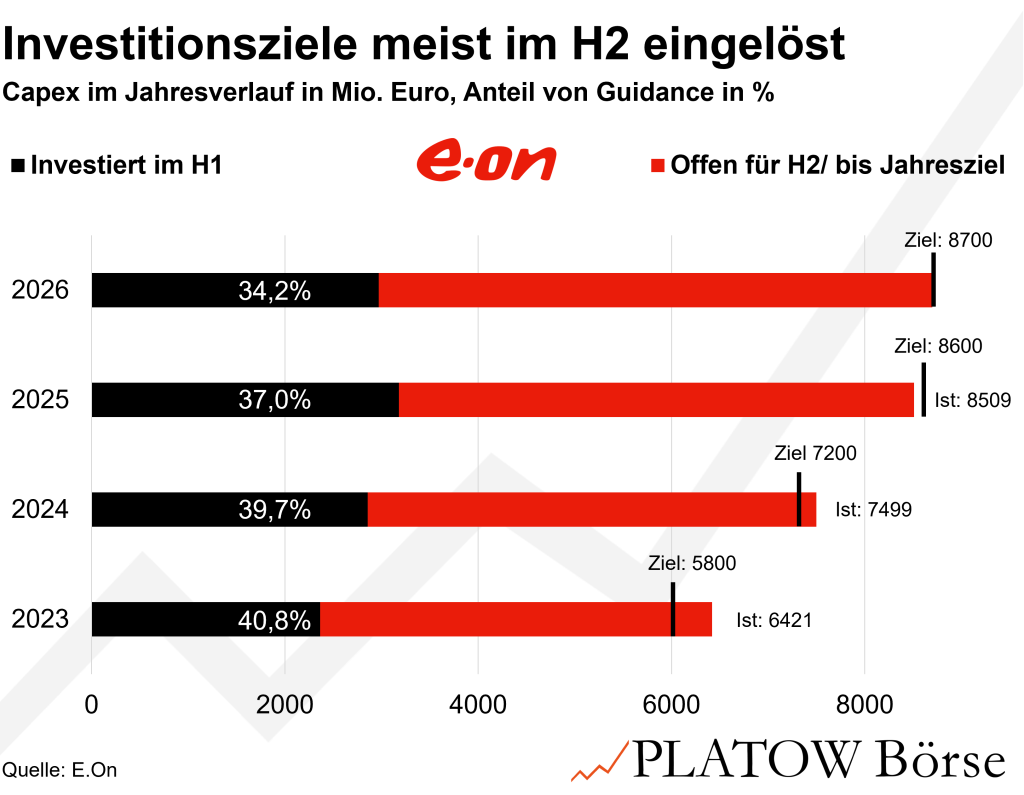
Schwächer entwickelten sich die größeren Geschäftsfelder: Das bereinigte EBITDA des deutschen Netzgeschäfts gab um 6% nach, Energy Retail um 4%. Beide Bereiche stehen für rund 22% bzw. 26% des Konzernumsatzes. Grund dafür war überwiegend die Entkonsolidierung der NEW-Gruppe – kein operatives Signal also. Gleichzeitig verlangsamte sich das Investitionstempo. Im ersten Halbjahr rief E.On erst 34% der Jahresplanung ab, 7% weniger als im Vorjahr. Der Konzern verwies auf Witterung und verschobene Projekte. Einen ähnlichen Rückstand holte E.On bereits 2025 nur teilweise auf und verfehlte sein Jahresziel von 8,6 Mrd. Euro um 91 Mio. Euro.
Guidance bestätigt, Wachstumstempo lässt aber nach
Der Kursrückgang erklärt sich vor allem aus den hohen Erwartungen. E.On bestätigte die Jahresprognose, hob sie aber nicht an. Dabei hat der Konzernüberschuss mit 1,9 Mrd. Euro bereits 69% des Mittelwerts der Jahresprognose erreicht. Auf Nachfrage bekräftigte CFO Nadia Jakobi im Analysten-Call lediglich, dieser Mittelwert bleibe die beste Schätzung. Analysten sehen die Essener auf gutem Weg, das obere Ende der EBITDA-Zielspanne zu erreichen oder gar zu übertreffen.
Tatsächlich verliert das Gewinnwachstum aber etwas an Tempo. Nach 7% im ersten und 5% im zweiten Quartal rechnet E.On wegen steigender Finanzierungskosten im zweiten Halbjahr nur noch mit einem stabilen Ergebnis.
Im dritten Quartal steht zudem die Festlegung des WACC für die Gasnetze an. Laut E.On dürfte sie die Zahlen kaum bewegen, da die Abschreibungen im Gasnetz die Investitionen übersteigen und nur rund 12% der regulierten Anlagenbasis auf Gasnetze entfallen. Fällt das Regulierungspaket günstig aus, stellt der Konzern dennoch höhere Investitionen in Aussicht.
Das ROCE-Ziel bleibt trotz der bis 2030 geplanten Investitionen von 48 Mrd. Euro unverändert bei 8 bis 9%. Die Dividende soll jährlich um bis zu 5% steigen; für 2025 zahlte E.On 0,57 Euro je Aktie. Gleichzeitig ist die Bewertung zurückgekommen: Das 12-Month-Forward-KGV der Aktie (18,54 Euro; DE000ENAG999) sank von 18,3 im April auf 15,5, obwohl die Gewinnschätzungen für das laufende Jahr leicht gestiegen sind.
Der Kursrückgang ist aus unserer Sicht weniger ein fundamentales als ein Timing-Problem. Angesichts der positiven operativen Entwicklung und der wieder moderateren Bewertung bleibt E.On ein Kauf. Unser Stoppkurs liegt bei 13,50 Euro.