

Alfa Laval ist der stille Gewinner der Rechenzentren-Welle
Wärmetauscher, Separatoren und Pumpen zählen zu den unscheinbaren Bauteilen moderner Industrieanlagen. Alfa Laval beliefert damit Kunden aus Schifffahrt, Lebensmittel- und Pharmaindustrie. Neue Nachfrage aus Rechenzentren und der Energiewende erschließt zusätzliche Märkte.
In einem Rechenzentrum kühlen Anlagen Tausende Prozessoren. In einer Molkerei trennen sie Milchbestandteile. Auf einem Schiff bereiten sie Treibstoff, Wasser und andere Medien auf. Dahinter stehen häufig dieselben physikalischen Prozesse: Wärme übertragen, Stoffe trennen, Flüssigkeiten bewegen. Auf diese drei Technologien hat sich Alfa Laval spezialisiert.
Der 1883 gegründete Konzern aus dem südschwedischen Lund beschäftigt mehr als 23.600 Menschen. 2025 erzielte er einen Umsatz von 69,7 Mrd. schwedischen Kronen (SEK; umgerechnet rund 6,2 Mrd. Euro). Das Sortiment reicht von Einzelkomponenten bis zu kompletten Prozesssystemen. Damit senkt Alfa Laval für seine Kunden den Energie- und Rohstoffverbrauch und macht ihre Anlagen zuverlässiger.
Breite Wachstumsbasis und starke Marktposition
Am stärksten wächst derzeit die Nachfrage aus Rechenzentren: Ihre steigende Rechenleistung braucht leistungsfähigere Kühlsysteme. Alfa Laval liefert dafür unter anderem Plattenwärmetauscher, die Wärme zwischen verschiedenen Flüssigkeitskreisläufen übertragen. Weitere Anwendungen entstehen durch den Ausbau von Fernwärme, Wärmepumpen, erneuerbaren Energien und der Prozessindustrie. In der Schifffahrt investieren Reeder in Pumpen-, Wärmeübertragungs- und Separationssysteme, weil sie ihre Flotten erneuern und strengere Vorgaben zu Energieeffizienz und Emissionen erfüllen müssen. Langfristig treiben zudem der Bedarf an Lebensmitteln, sauberem Wasser und Medikamenten sowie höhere Anforderungen an die Ressourceneffizienz die Nachfrage.
Besonders sichtbar ist derzeit die Nachfrage aus Rechenzentren, deren steigende Rechenleistung leistungsfähigere Kühlsysteme erfordert. Dafür werden unter anderem Plattenwärmetauscher geliefert, die Wärme zwischen verschiedenen Flüssigkeitskreisläufen übertragen. Weitere Anwendungen entstehen durch den Ausbau von Fernwärme, Wärmepumpen, erneuerbaren Energien und der Prozessindustrie. In der Schifffahrt sorgen Flottenerneuerung sowie höhere Anforderungen an Energieeffizienz und Emissionen für Investitionen in Pumpen-, Wärmeübertragungs- und Separationssysteme. Langfristig stützen zudem der Bedarf an Lebensmitteln, sauberem Wasser und Medikamenten sowie höhere Anforderungen an die Ressourceneffizienz die Nachfrage.
Seit Anfang 2026 gliedert sich das Geschäft in drei Divisionen: Energy, Ocean und Food & Pharma. Energy beliefert unter anderem Rechenzentren, Energieerzeuger und die Prozessindustrie, Ocean die Schifffahrt und Offshore-Kunden. Food & Pharma konkurriert unter anderem mit unserem Musterdepotwert GEA. Die Sparte liefert Anlagen für die Lebensmittel-, Getränke- und Pharmaindustrie sowie weitere hygienische Prozessanwendungen. In allen drei Bereichen verkauft Alfa Laval nicht nur Anlagen und Komponenten, sondern bietet auch Wartung, Ersatzteile und Modernisierungen an. Das Servicegeschäft machte 2025 rund 30% des Konzernumsatzes aus und sorgt für wiederkehrende Erlöse aus der breiten installierten Basis.
In seinen Kerntechnologien behauptet sich Alfa Laval gegen den Wettbewerb. Dabei stützen sich die Schweden auf ihr technologisches Know-how, ihre langjährigen Kundenbeziehungen und die weltweite Servicepräsenz. Für Kunden zählen neben dem Anschaffungspreis auch Zuverlässigkeit, Energieverbrauch und Prozessqualität: Ausfälle und ineffiziente Anlagen verursachen hohe Folgekosten.
Alfa Laval überzeugt mit starkem Track Record
Zwischen 2021 und 2025 steigerte der Konzern seinen Umsatz von 40,9 auf 69,7 Mrd. SEK, ein jährliches Plus von rund 14%. Das bereinigte EBITA kletterte von 7,1 auf 12,3 Mrd. SEK, der Nettogewinn von 4,8 auf 8,3 Mrd. SEK.
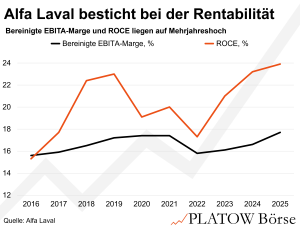
Nach der starken Expansion 2022 und 2023 verlangsamte sich das Umsatzwachstum auf 5% beziehungsweise 4%, während die Profitabilität weiter stieg. Die bereinigte EBITA-Marge legte von 15,8% (2022) auf 17,7% (2025) zu, begünstigt durch höhere Effizienz und bessere Kapazitätsauslastung. Auch die Kapitalrendite spricht für die Qualität des Geschäfts: Der ROCE inklusive Goodwill und akquisitionsbedingter Aufwertungen verbesserte sich von 17,3% auf 23,9%.
Das Wachstum erfordert erhebliche Vorleistungen. Zugleich schwankt die Cash-Generierung mit dem Geschäfts- und Investitionszyklus. Obwohl das Ergebnis 2025 zulegte, sank der operative Cashflow von 12,8 auf 9,2 Mrd. SEK. Die Bilanz bietet dennoch ausreichend Spielraum für den weiteren Kapazitätsausbau: Ende Juni lag die Nettoverschuldung beim 1,11-Fachen des EBITDA.
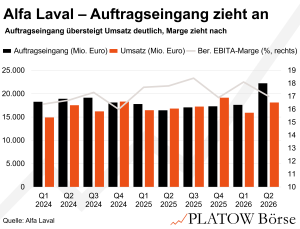
Im laufenden Geschäftsjahr bleiben die Herausforderungen ähnlich: Die Nachfrage wächst kräftig, doch Kapazitätsausbau und höhere Entwicklungsausgaben belasten zunächst die Margen. Im zweiten Quartal erreichte der Auftragseingang mit 22,2 Mrd. SEK einen Rekordwert, ein organisches Plus von 29%. Besonders stark legte Energy mit einem Zuwachs von 36% zu, getragen vor allem von Rechenzentren. Ocean profitierte von der hohen Schiffsneubautätigkeit. Ende Juni belief sich der Auftragsbestand auf 53,5 Mrd. SEK, wovon rund 24,5 Mrd. SEK für Auslieferungen ab 2027 vorgesehen sind.
Die Umsätze halten mit diesem Tempo noch nicht Schritt. Sie stiegen im ersten Halbjahr organisch um 4% auf 34,0 Mrd. SEK, das bereinigte EBITA blieb mit 6,0 Mrd. SEK nahezu unverändert. Ungleichmäßige Werksauslastung, ein geringerer Serviceanteil sowie höhere Forschungs- und Kapazitätskosten bei Energy belasteten die Marge.
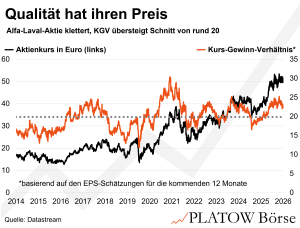
Mit einem 2027er-KGV von rund 22,5 ist die im schwedischen Leitindex OMXS30 vertretene Aktie (544,00 SEK; SE0000695876) anspruchsvoll bewertet. Der Zehnjahresdurchschnitt des Forward-KGV liegt bei 20,3, womit Alfa Laval derzeit einen Aufschlag von rund 11% aufweist. Wir halten das angesichts der langjährig hohen Kapitalrenditen und der breiten Aufstellung in strukturellen Wachstumsfeldern für gerechtfertigt.
Für den Zeitraum von 2025 bis 2028 erwartet der Analystenkonsens ein durchschnittliches jährliches EPS-Wachstum von rund 11%. Bei unverändertem Kurs würde das KGV auf 20,5 für 2028 sinken und damit nahezu den historischen Durchschnitt erreichen. Voraussetzung dafür ist, dass die laufenden Kapazitätserweiterungen in steigende Umsätze münden und sich die Margen wie erwartet erholen. Der hohe Auftragsbestand bietet dafür eine gute Grundlage.
Die aktuellen Investitionen belasten die Profitabilität nur vorübergehend. Sie schaffen zugleich die Voraussetzung, die hohe Nachfrage zu bedienen. Alfa Laval hat solche Wachstumsphasen in der Vergangenheit erfolgreich gemeistert und in steigende Gewinne verwandelt.
Kaufen Sie Alfa Laval, den Stopp setzen wir bei 419,00 SEK.