

Fallen Europas Bankaktien zu Unrecht?
Politische Unruhe in Paris, Madrid und London hat Europas Bankaktien zuletzt deutlich gedrückt. Dabei stehen die Institute fundamental so gut da wie seit der Finanzkrise nicht mehr. Der Rücksetzer könnte also eine Chance sein. Welche Titel sich besonders anbieten.
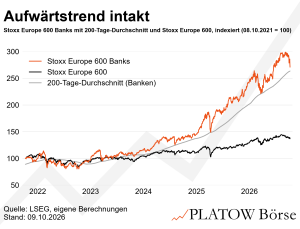
Binnen fünf Wochen hat der Stoxx Europe 600 Banks vom Jahreshoch bei 436 Punkten (7.9.) fast 10% verloren. Der breite Stoxx Europe 600 gab im selben Zeitraum 4% nach. Allein am 1.10. fiel der Bankenindex fast 4%.
Hauptauslöser ist Frankreich. Ein glaubwürdiger Sparkurs fehlt, das Defizit liegt bei 5,4% des BIP, die Schuldenquote dürfte 2027 über 120% steigen. Vor der Präsidentschaftswahl im nächsten Jahr (18.4.) ist kaum Besserung in Sicht. Zehnjährige Staatsanleihen rentieren mit knapp 5%, inzwischen mehr als italienische. Der Risikoaufschlag zu Bundesanleihen ist bis auf 140 Basispunkte gestiegen, den höchsten Stand seit 2011. Am härtesten traf es daher Société Générale, BNP Paribas und Crédit Agricole: minus 12 bis 15% in vier Wochen.
Hinzu kommt Spanien: Ministerpräsident Pedro Sánchez hat Neuwahlen für den 29.11. angesetzt. Britischen Banken droht am 28.10. eine höhere Bankenabgabe. Barclays liegt seit Jahresbeginn 10% im Minus.
Der langfristige Aufwärtstrend hält trotzdem. Der Index notiert knapp 3% über seinem 200-Tage-Durchschnitt, und das ununterbrochen seit November 2023. Selbst der Zollschock 2025 und der Iran-Konflikt in diesem Jahr änderten daran nichts.
Keine Euro-Krise 2.0
Der Vergleich mit 2011 greift zu kurz. Die Deutsche-Bank-Tochter DWS sieht eine Vertrauensprobe für Frankreich, keine Refinanzierungskrise. Europas Banken haben heute eine mehr als doppelt so hohe Eigenkapitalquote wie vor der Finanzkrise. Und die EZB hält mit dem Anleihekaufprogramm TPI ein Instrument gegen Ansteckung bereit. Der Kursrutsch spiegelt politische und fiskalische Unsicherheit, keine schlechten Geschäfte. Die laufen so gut wie lange nicht.
Seit Anfang 2021 hat sich der Bankenindex mehr als verdreifacht, der Stoxx Europe 600 legte knapp 60% zu. Auch 2026 liegen die Banken trotz Korrektur mit gut 11% vorn, der Gesamtmarkt kommt auf knapp 6%. Die Gewinnerwartungen haben sich ebenfalls verdreifacht. Die Eigenkapitalrendite liegt laut Datenprovider Refinitiv (LSEG) bei 13,4%, leicht über US-Banken (12,9%), aber klar unter Branchenprimus JPMorgan (zuletzt rund 20%). In der Tiefzinsphase kamen die Europäer kaum über 6%.
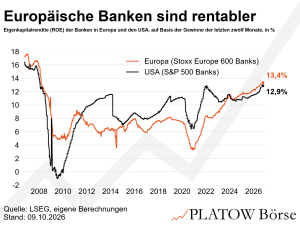
Die Gewinne steigen dank höherer Zinsen und einer anziehenden Kreditnachfrage für Infrastruktur, Rüstung und Energie. Die Banken schütten großzügig aus: Die Dividendenrendite liegt bei 4,4%, mit Aktienrückkäufen bei rund 6,5%. Zusätzliche Fantasie bringen Fusionen. Unicredit treibt die Übernahme der Commerzbank voran. In Italien bietet Intesa Sanpaolo für Monte dei Paschi, die ihrerseits nach Banco BPM und Banca Generali greift. Der Markt sieht darin die letzte große Fusionsrunde im Land.
Nicht mehr billig, aber günstiger als der Rest
Die Rally hat den Sektor verteuert. Auf Basis der erwarteten Gewinne liegt das KGV bei 10,2, leicht über dem 20-Jahres-Schnitt von 9,4. Im August waren es noch 10,7. Zum breiten europäischen Markt (KGV: 13,9) beträgt der Abschlag weiterhin gut ein Viertel. US-Banken sind mit einem KGV von 11,3 teurer, obwohl ihr Renditevorsprung verschwunden ist. Dazu ist die Dividendenrendite der Europäer fast doppelt so hoch.
Die Risiken: Banktitel schwanken in Krisen deutlich stärker als der Gesamtmarkt. Derzeit wachsen ihre Bilanzen schneller als die Wirtschaft. Das treibt die Gewinne, erhöht aber das Ausfallrisiko, wenn die Konjunktur dreht. Steigen die Zinsen zu stark, könnte die Kreditnachfrage leiden. Zehnjährige US-Anleihen rentieren aktuell über 5,2%. Der Wettbewerb um Einlagen nimmt zu, im August sank die Zinsmarge erstmals seit März leicht. Und mögliche Risse im Markt für Private Debt sind schwer zu beziffern.
Welche Titel jetzt interessant sind
Günstig bewertet sind die Franzosen. BNP Paribas kommt auf ein Kurs-Buchwert-Verhältnis (KBV) von 0,78 und lieferte starke Zahlen zum zweiten Quartal. Société Générale (63,20 Euro; FR0000130809; KBV: 0,66) notiert gut ein Viertel unter ihrem 52-Wochen-Hoch. Dabei hat sie alle Umbauziele erreicht. Bis 2029 will sie mindestens 13 Mrd. Euro an die Aktionäre ausschütten, im besten Fall bis zu 21 Mrd. Euro. Der Kurs nähert sich unserem Stoppkurs von 61 Euro. Den haben wir bewusst etwas enger gesetzt, um größere Verluste zu vermeiden.
Ebenfalls günstig sind Deutsche Bank (30,22 Euro; DE0005140008; KBV: 0,72), die künftig 60% des Gewinns ausschüttet, und Barclays (KBV: 0,73). Die niedrige Bewertung hat ihren Grund: bei den Franzosen das Frankreich-Risiko, beim britischen Geldhaus die drohende Bankenabgabe und bei der Deutschen Bank Zweifel an den ehrgeizigen Zielen.
Günstig und rentabel ist NatWest (646,80 Pence; GB00BM8PJY71). Die Privat- und Firmenkundenbank ist fast nur in Großbritannien aktiv und dort einer der größten Kreditgeber für Unternehmen. Die Bankenabgabe träfe sie entsprechend hart. Mehr Gebührengeschäft soll die Übernahme des Vermögensverwalters Evelyn Partners bringen. Die Eigenkapitalrendite lag zuletzt bei gut 14%, das KGV liegt bei 8,7, die Dividendenrendite bei 5,3%. Mit Aktienrückkäufen könnte die Ausschüttungsrendite auf bis zu 10% pro Jahr steigen.
Am rentabelsten sind die Spanier. BBVA (23,40 Euro; ES0113211835) kommt auf eine Eigenkapitalrendite von gut 18%, Bankinter auf knapp 18%, CaixaBank auf knapp 16%. Alle drei arbeiten mit Kostenquoten unter 40%. Das hat seinen Preis: Sie notieren beim Zweifachen des Buchwerts. BBVA gilt als Digitalisierungsvorreiter und setzt KI-Agenten bereits in großem Stil ein. In Spanien gewinnt die Bank die meisten neuen Mittelstandskunden, bei Privatkunden liegt sie auf Platz zwei. Günstiger ist Banco Santander (KBV: 1,7) mit knapp 13% Eigenkapitalrendite. Intesa Sanpaolo (KBV: 1,6) bietet mit gut 14% Eigenkapitalrendite und knapp 6% Dividendenrendite eine attraktive Mischung.
Ganz zu Unrecht fallen Europas Bankaktien also nicht. Doch die Hauptrisiken sind politisch, die Geschäftszahlen stimmen. Solange der Index über seinem 200-Tage-Durchschnitt bleibt, spricht vieles für eine Korrektur im intakten Aufwärtstrend – und damit für eine Gelegenheit.