

Siemens Energy trennt sich von Industriesparte – und setzt auf höhere Margen
Der Aufsichtsrat hat grünes Licht für die milliardenschwere Trennung gegeben. Für die zukünftige Ausrichtung von Siemens Energy hat das deutliche Folgen.
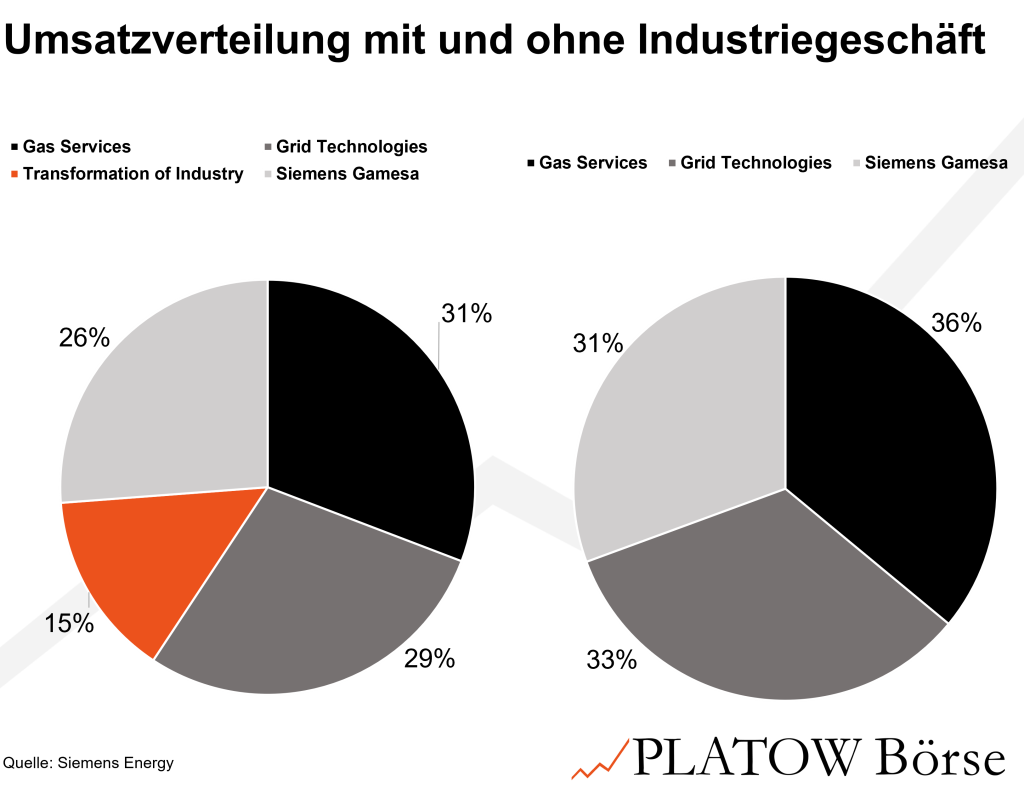
Der Aufsichtsrat von Siemens Energy hat am Dienstagabend (25.8.) grünes Licht für die Abspaltung der Sparte Transformation of Industry (ToI) gegeben. Bereits im Juni berichteten wir unter dem internen Projektnamen „Voyager“ über die Abspaltungspläne unseres Musterdepotwerts und skizzierten laut konzerninternen Szenarien ein Bewertungspotenzial von 9,5 bis 15 Mrd. Euro. Der Aufsichtsrat hat diese Überlegungen nun konkretisiert. Analysten taxieren den Wert von ToI aktuell auf über 10 Mrd. Euro, immerhin fast das Doppelte des zuletzt erzielten Segmentumsatzes von 5,7 Mrd. Euro. Zum Vergleich: Siemens Energy ist aktuell knapp 130 Mrd. Euro schwer. ToI bündelt Kompressoren, industrielle Dampfturbinen, Automatisierungslösungen sowie Wasserstoffelektrolyseure und Batteriespeicher. Kunden kommen vor allem aus Öl und Gas, Chemie, Stahl und Schifffahrt. Mit 5,7 Milliarden Euro Umsatz und 17.000 Beschäftigten ist ToI das kleinste der vier Konzernsegmente.
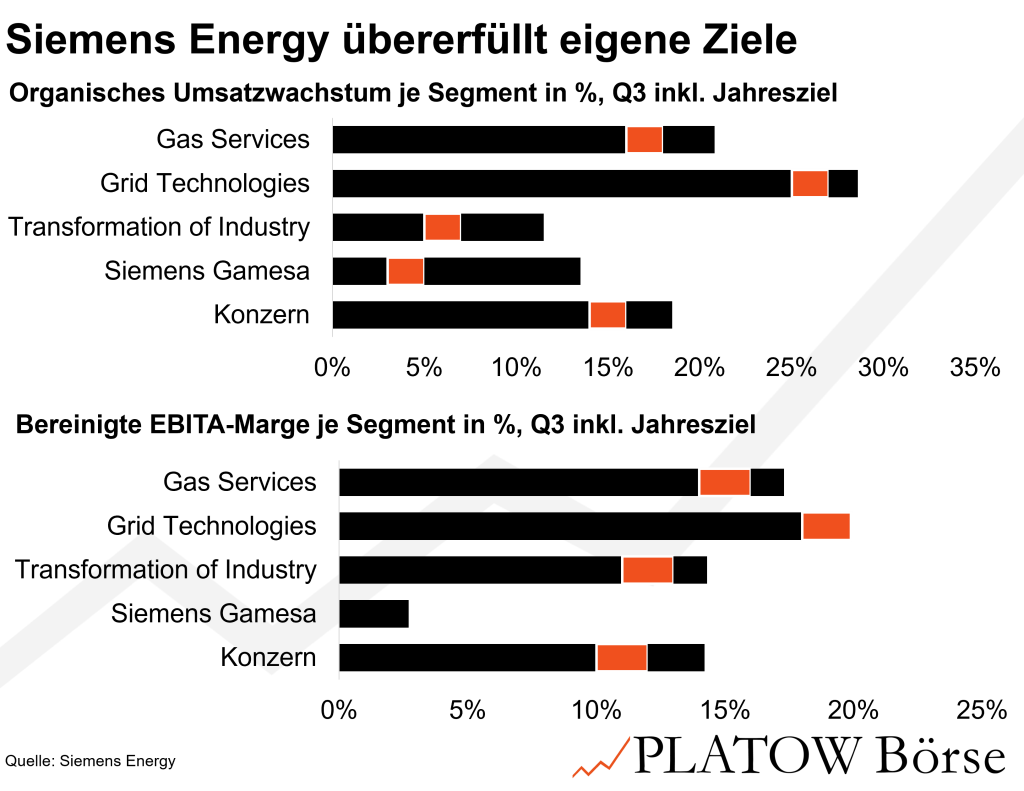
Auf den ersten Blick will das Management ausgerechnet jene Sparte abspalten, die mitunter die stärksten Margensprünge gezeigt hat. Die Marge vor Sondereffekten kletterte seit dem Geschäftsjahr 2022 von 1,1% auf zuletzt 12,8% in den ersten neun Monaten des laufenden Geschäftsjahres. Doch laut Vorstandschef Christian Bruch liegt der Schritt vor allem im internen Wettbewerb um Kapital zwischen den einzelnen Sparten begründet. Denn der Investitionsschwerpunkt liegt klar auf Gas Services und Grid Technologies. Dort winken kurzfristig deutlich höhere Erträge. Die Zahlen stützen das: ToI investierte im abgelaufenen Geschäftsjahr nur 67 Mio. Euro beziehungsweise 1,2% des Segmentumsatzes in Sachanlagen. Gas Services kam auf 3,1%, Grid Technologies auf 2,1%. Entsprechend fiel auch das Margendach zuletzt niedriger aus: Für 2028 strebt der Vorstand bei Gas Services und Grid Technologies jeweils 18 bis 20% operative Marge an, bei ToI hingegen nur 12 bis 14%. Gas Services soll bis 2028 sogar den größten Margensprung aller Segmente schaffen: 6 Prozentpunkte gegenüber dem abgelaufenen Geschäftsjahr.
Mit einem Book-to-Bill von 1,09, gegenüber 2,67 bei Gas Services und 1,88 bei Grid Technologies liegt ToI aktuell zwar hinten, hat damit aber dennoch ein gut gefülltes Auftragsbuch. Insgesamt aber dürfte der Beitrag der Sparte zum operativen Konzernergebnis bis 2030 eher sinken. Entsprechend sehen wir in der Abspaltung eine gute Möglichkeit für unseren Depotwert, die eigene Ertragskraft deutlich zu steigern, während ToI den notwendigen Fokus auf dem Kapitalmarkt erhält.
Reibungslos dürfte der Prozess dennoch nicht verlaufen. Vergleichbare Ausgliederungen bei Siemens dauerten zuletzt bis zu zwei Jahre, und Siemens Energy will ToI nur als Gesamtpaket anbieten – das schränkt den Kreis möglicher Käufer ein. Der Aktienkurs reagierte entsprechend verhalten: Nach einem Plus von 3% am Ankündigungstag gab das Papier am Folgetag wieder 1,3% ab.
Der Markt honoriert die operative Dynamik bislang nur zögerlich. Seit dem 19. August zogen die Gewinnschätzungen für 2028 zwar um 4,5% an, der Kurs erholte sich zeitgleich jedoch nur um 0,6%. Die DAX-Aktie (149,92 Euro; DE000ENER6Y0) notiert nur noch leicht über der 200-Tage-Linie bei rund 149,60 Euro. Hierbei erkennen wir erneut Chancen bei unserem Musterdepotwert: Denn weiterhin winken zweistellige jährliche Wachstumsraten in den nächsten Jahren.
Siemens Energy bleibt ein Kauf. Stopp: 120,00 Euro.