

Fuchs-Aktie mit Momentum – was der Kurs schon vorwegnimmt
Die Vorzugsaktie des Schmierstoffherstellers Fuchs gehört zu den stärksten Werten im MDAX. Marktanteilsgewinne durch die Nahost-Krise und der bald einmalige Status als Dividendenadel stützen. Doch das Schlussquartal könnte zäh werden. Was wir empfehlen.

Kein Chemiewert im MDAX steigt so stark aus eigener Kraft wie die Fuchs-Vorzugsaktie (43,70 Euro; DE000A3E5D64). Mit einer Relativen Stärke nach Levy (RSL) von 1,10 belegt sie Rang 4 im Index. Unter den Chemiewerten liegt nur Evonik davor – allerdings getrieben von Übernahmefantasie, seit BASF Sondierungen bestätigt hat. Seit unserer Analyse Mitte August legte Fuchs knapp 11% zu. Unser Kauflimit von 31,80 Euro erreichte die Aktie nie. Am 30. Oktober muss Fuchs mit den Q3-Zahlen beweisen, dass der Höhenflug trägt.
Der jüngste Insiderkauf (30.09.) taugt nicht als Signal. Zwar kaufte die Rudolf Fuchs SE & Co KG, die CEO Stefan Fuchs nahesteht, Stammaktien (DE000A3E5D56) für rund 2,25 Mio. Euro. Sie zahlte aber außerbörslich nur 35,19 Euro, rund 5% unter dem Schlusskurs der Stammaktie. Zeitgleich meldeten drei Mitglieder der Familie Hartig ihren Ausstieg aus dem Stimmrechtspool. Beides spricht dafür, dass die Familie einen ihrer Zweige ausgezahlt hat. Ein Übernahmekandidat wie Evonik wird Fuchs wahrscheinlich nie: Die Familie hält rund 59% der Stimmrechte.
Liefern, wenn andere nicht können
Im ersten Halbjahr stieg das EBIT um 24% auf den Rekordwert von 260 Mio. Euro. Fuchs lieferte, wo Wettbewerber ausfielen. Mit der erneuten Eskalation um die Straße von Hormuz dürfte der Engpass vorerst anhalten. Schmierstoffe machen bei den Kunden nur 1 bis 3% der Kosten aus, sind aber oft kritisch. Deshalb setzt Fuchs Preiserhöhungen leichter durch.
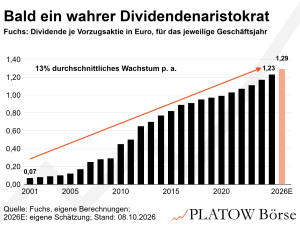
Mit der Dividende für 2026 (HV am 05.05.27) wird Fuchs nach 25 Erhöhungen in Folge als einziges deutsches Unternehmen zum Dividendenaristokraten. Seit 2001 wuchs die Ausschüttung im Schnitt um 13% pro Jahr. Dieses Tempo stammt allerdings vor allem aus der Zeit bis 2012; heute sind eher 4 bis 5% realistisch. Wir rechnen mit 1,29 Euro je Vorzug (Konsens: 1,26 Euro), das entspricht knapp 3% Rendite. Günstiger ist die Stammaktie (37,85 Euro): Sie rentiert mit 3,4%.
Das Mandat von Stefan Fuchs läuft bis Mitte 2029, Vize Timo Reister gilt als designierter Nachfolger. Die neue Strategie „Fuchs 100“ trägt bereits seine Handschrift: 550 bis 600 Mio. Euro EBIT bis 2031. Doch schon das ursprüngliche Ziel für 2025 (500 Mio. Euro EBIT) verfehlte Fuchs mit 435 Mio. Euro deutlich.
Nicht alles läuft wie geschmiert
Die Preise laufen den Rohstoffkosten hinterher. Vorstandschef Fuchs erwartet ein „Margental“ wie 2021/22 und nennt das dritte Quartal das kritische.
Eng wird es beim Cashflow. Für 2026 erwarten Analysten nur 177 Mio. Euro Free Cashflow (Vj.: 316 Mio.) – kaum mehr als die rund 168 Mio. Euro, die eine Dividende von 1,29 Euro je Vorzug und 1,28 Euro je Stamm kosten würde. Die Aristokraten-Serie gefährdet das nicht, aber der Spielraum schrumpft.
Umsatz rauf, Marge runter
Dank Preiserhöhungen dürfte der Q3-Umsatz auf rund 1 Mrd. Euro steigen (Vj.: 896 Mio.). Beim EBIT erwarten Analysten mit 115 bis 118 Mio. Euro aber nur das Vorjahresniveau. Die Marge sinkt damit von 13,1 auf 11,4 bis 12,2%. Anleger sollten auf drei Punkte achten. Erstens die Bruttomarge, die im zweiten Quartal bei 34,6% lag. Zweitens das Working Capital: Finanzchefin Esma Saglik will es von zuletzt 21,3% auf 20% des Umsatzes drücken. Drittens: Wie viele Neukunden bleiben?
Über die Jahresprognose entscheidet das Schlussquartal. Dafür erwarten Analysten nur 99 bis 107 Mio. Euro EBIT (Vj.: 109 Mio.). Der Grund: Die Vorzieheffekte aus dem Frühjahr dürften sich nun umkehren. Das untere Ende der Spanne von 460 Mio. Euro ist dennoch praktisch sicher. Dafür genügen 100 Mio. Euro je Quartal. Der Konsens von 477 bis 481 Mio. Euro liegt allerdings bereits am oberen Ende der Zielspanne (480 Mio.). Analysten halten die Prognose also für konservativ. Ein Q3 „nur im Rahmen“ würde deshalb enttäuschen.
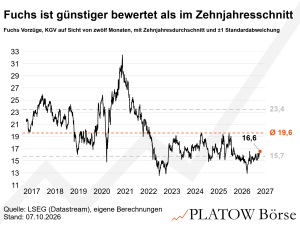
Mit einem KGV von 16,6 auf Basis der nächsten zwölf Monate bleibt Fuchs unter dem Zehnjahresschnitt von 19,6. Teurer als Evonik (14,0) ist die Aktie dennoch, auch wenn der Vergleich hinkt. Beim EV/EBITDA notiert sie mit 8,9 ebenfalls unter dem Zehnjahresmittel von 10,2.
Fuchs nutzt die Krise und bleibt ein Qualitätswert. Doch der Kurs hat viel vorweggenommen und birgt Enttäuschungspotenzial. Bis zum Q3-Bericht und den US-Zwischenwahlen (3.11.) dürfte die Lage im Irankrieg unklar bleiben. Einsteigen würden wir eher, wenn sich ein Ende des Konflikts abzeichnet und die Konjunktur anzieht: Dann sinken die Rohstoffkosten, und die Marge erholt sich – wie 2023. Das Momentum spricht für Fuchs, der Kalender noch nicht.
Bis dahin heben wir unser Kauflimit zum Akkumulieren auf 39,20 Euro an. Stopp: 32,00 Euro.