


PVA Tepla, Suss Microtec und AT&S im Härtetest des KI-Booms
Rekordbestellungen reichen der Börse im KI-Sektor nicht mehr. Stattdessen rückt die Frage in den Vordergrund, wie zuverlässig die Unternehmen das Wachstum bewältigen können.
Rekordbestellungen reichen der Börse im KI-Sektor nicht mehr. Stattdessen rückt die Frage in den Vordergrund, wie zuverlässig die Unternehmen das Wachstum bewältigen können.
KI-Rechenzentren füllen Aixtrons Auftragsbücher, Befesa hebt Prognose an +++ Fortec gewinnt Aufträge +++ Fuchs verbucht weniger Cashflow +++ Bayer mit Etappensieg vor Gericht +++ Evonik lehnt BASF-Angebot ab +++ Gerresheimer durch Formglas ausgebremst +++ Abbvie erhöht erneut den Ausblick
Die ausgeweitete Kooperation mit Marvell Technology beschert AT&S mehr Planungssicherheit. Der Kursanstieg beruht zudem auf deutlich höheren Margenerwartungen.
Im Zuge der Gewinnmitnahmen bei diversen Technologietiteln wurden weitere Kauflimits erreicht. Bei Aixtron und Siltronic erfolgte der Einstieg zu einem sehr günstigen Zeitpunkt.

Hohe Bewertungen und eine nachlassende KI-Euphorie haben viele Aktien zuletzt ausgebremst. Der Investitionszyklus bleibt aber intakt und sollte die Kurse perspektivisch wieder beflügeln.

An den Aktienmärkten zeigt sich ein klarer Favoritenwechsel. Viele frühere Börsenlieblinge rutschen ab. Beim Leiterplatten-Spezialisten AT&S stützen dagegen langfristige Kundenzusagen, höhere Unternehmensziele und starke Branchendaten den Kurs.
Neue Milliardenaufträge von großen US-Kunden verändern die Rechnung bei AT&S. Die Aktie explodiert und könnte trotzdem noch Luft nach oben haben.
Starten Sie jeden Sonntag mit unserer kostenlosen Weekend Edition! Sie erhalten exklusive Marktkommentare und Aktienanalysen zu den neuesten Entwicklungen in Deutschland, Europa und den USA. Abgerundet wird unser wöchentlicher Newsletter durch spannende Charts, die Ihnen wertvolle Einblicke bieten.
Jetzt anmelden
Engpässe rund um die neuen KI-Rechenzentren treiben Europas Halbleiterzulieferer kräftig an. Nach zum Teil sehr starken Kursanstiegen zählt jetzt die richtige Auswahl.
Aus einem einzigen Satz bestand am Dienstag (24.9.) die Ad-hoc-Nachricht, mit der AT&S den Abschied von CEO Andreas Gerstenmayer zum Monatsende ankündigte. Tags zuvor hatten die Österreicher deutlich umfangreicher den Verkauf der Südkorea-Geschäfte verkündet.
Große Hoffnungen treffen bei AT&S weiter auf eine ernüchternde Realität. Vor drei Monaten hatte der Konzern nach einem Auftrag des Chip-Giganten AMD seine Bedeutung als Technologielieferant für KI-Lösungen betont.
In dieser Ausgabe kümmern wir uns um Puma, Walmart, AT&S und Porr.

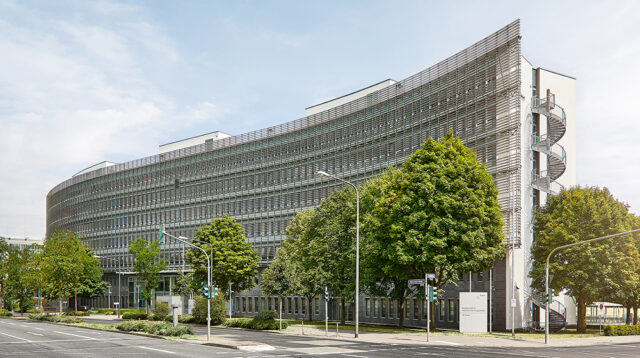
Am Mittwoch (24.1.) eröffnet AT&S offiziell sein neues Werk in Malaysia. Dort werden IC-Substrate (Verbindungsplattformen zwischen Halbleiter und Leiterplatten) hergestellt, die bei modernen Mikrochips für High-Performance-Computing, Rechenzentren und KI-Anwendungen verwendet werden.
In dieser Ausgabe kümmern wir uns um Allianz, Porsche SE, Cewe und AT&S.
AT&S hat am Donnerstag (2.11.) von einem 20%-Rückgang bei Umsatz und EBITDA im Q2 berichtet. Für das 2. Hj. des Gj. 2023/24 (per Ende März) rechnet der Vorstand mit einem „herausfordernden Marktumfeld mit anhaltendem Preisdruck“.
Seit Juni ist die Aktie von AT&S (26,06 Euro; AT0000969985) um gut 10% gefallen.
Die Vorbereitungen auf eine perspektivisch hohe Nachfrage laufen bei AT&S nach Plan. Mit dem Bau weiterer Produktionsstätten und der Verbreiterung des Kundenportfolios sieht sich der Spezialist für Leiterplatten und IC-Substrate für die Zukunft gut gerüstet. In der Gegenwart aber macht die schwache PC-Nachfrage in Kombination mit Überkapazitäten in der Lieferkette für IC-Substrate große Probleme.
Es hatte sich abgezeichnet. Nach schwachen Zahlen des Hauptkunden Intel, einem starken Anstieg der Short-Positionen und pessimistischen Analystenstimmen hat AT&S am Mittwoch (1.2.) die Ziele für das Gj. 2022/23 (per 31.3.) erneut revidiert.
Entgegen unserer Erwartungen hat AT&S seine Jahresprognose nicht vollkommen bestätigt.
Die Aktie von AT&S hat sich dem negativen Börsentrend der vergangenen Monate leider nicht entziehen können. Ganz im Gegenteil: Seit dem Rekordhoch im Mai hat sich der Kurs des weltweit führenden Leiterplattenherstellers nahezu halbiert. Im Zuge dieses Einbruchs wurde bei 35,00 Euro auch unsere spekulative Kaufempfehlung für risikofreudige Langfristinvestoren ausgestoppt. Das jüngst erreichte Korrekturtief der Aktie (31,70 Euro; AT0000969985) lag mit 30,00 Euro noch mal gut 14% tiefer. Damit haben die Österreicher ca. 60% der im Frühjahr 2020 gestarteten Rallye (von 9,20 auf 57,50 Euro) korrigiert. Wir nehmen das zum Anlass, um die Aktie im Vorfeld der Halbjahreszahlen am Donnerstag (3.11). bewertungstechnisch noch einmal etwas genauer unter die Lupe zu nehmen.
AT&S hat mit einem Q1-Rekordergebnis die kürzlich angehobenen Prognosen eindrucksvoll untermauert. Bei einem Umsatzplus von 58% hat sich das EBITDA fast verdreifacht (+196%).
Sie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen