

Steigende US-Realzinsen: Was die Historie für Schwellenländer heute lehrt
US-Realrenditen von 2,5% wie aktuell waren für Schwellenländer früher eine Bewährungsprobe. Wir analysieren, was daraus für heute folgt.

Anleger waren lange an eine Welt ungewöhnlich niedriger Realzinsen gewöhnt. Zehnjährige inflationsgeschützte US-Staatsanleihen, sogenannte TIPS (Treasury Inflation-Protected Securities), rentierten nach der Finanzkrise lange mit weniger als 1% oder sogar negativ. Inzwischen liegt ihre Rendite bei rund 2,5% und damit auf dem 79. Perzentil der historischen Verteilung.
Für Schwellenländer ist das relevant, weil höhere US-Realzinsen Kapital abziehen und die Finanzierung verteuern können. Das Researchhaus Jefferies hat daher untersucht, wie EM-Börsen historisch darauf reagierten.
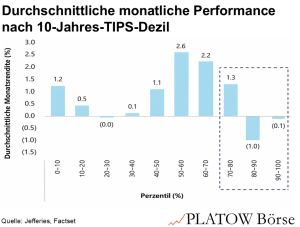
Das Ergebnis fällt nüchtern aus: Sobald die Rendite zehnjähriger TIPS über 2% bzw. das 70. Perzentil stieg, erzielte der MSCI Emerging Markets Index im Schnitt nur ein Monatsplus von 0,1% (Durchschnitt der drei höchsten Perzentilbereiche). Noch kritischer wird das Bild bei Realrenditen von mindestens 2,3%, die dem 80. Perzentil entsprechen. Dann war die durchschnittliche EM-Performance sogar negativ (-0,55%).
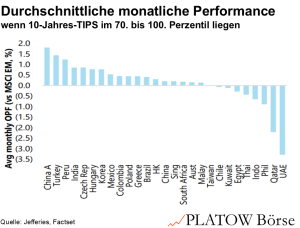
Die einzelnen Märkte reagierten allerdings unterschiedlich. Unter anderem China, Türkei, Indien und Südkorea zeigten sich widerstandsfähig. Zu den schwächeren Märkten gehörten dagegen die Vereinigten Arabischen Emirate, Katar, die Philippinen und Indonesien. Hohe US-Realzinsen belasteten früher also nicht alle Schwellenländer gleichermaßen.
Differenzierte Ergebnisse bei Anlagestilen und Sektoren
Ebenfalls aufschlussreich ist der Blick auf die Anlagestile. Bei hohen Realzinsen gehörten Substanzwerte, Aktien mit hoher laufender Rendite und positive Gewinnrevisionen zu den stärksten Bereichen. Wachstumswerte schnitten dagegen schwächer ab. Bei den Kennzahlen überzeugten vor allem ein niedriges KGV, eine hohe erwartete Dividendenrendite und positive Gewinnrevisionen.
Auf Sektorebene hielten sich kommerzielle Dienstleistungen, Software und Halbleiter bei hohen Realzinsen vergleichsweise gut. Immobilienaktien, langlebige Konsumgüter, Gesundheitswerte und Verbraucherdienstleister zeigten sich dagegen relativ schwach.
Für heute liefert das eine nützliche Orientierung. Bei zehnjährigen TIPS-Renditen von 2,5% ist die 2,3%-Schwelle überschritten, ab der die historische EM-Performance im Schnitt negativ war. Das spricht für ein selektives Agieren an den Schwellenländern.
Jefferies bevorzugt dabei Aktien mit attraktivem Verhältnis von Wachstum und Bewertung sowie positiven Gewinnrevisionen. Unter den so ermittelten Favoriten sind auch Empfehlungen von uns wie Ping An Insurance oder Hon Hai Precision.
Wichtiger als Anlageüberlegungen zu Einzeltiteln ist im skizzierten Zinsumfeld für uns aber die historische Marktbotschaft. Und diese besteht darin, dass hohe US-Realrenditen im Schnitt eine Herausforderung waren und es für uns denkbar ist, dass sich die Geschichte auch dieses Mal wiederholt.