

Die große Rotation in der DAX-Familie – Welche Sektoren den Aktienmarkt antreiben
Unsere Auswertung der Performance-Beiträge aller 160 Titel aus DAX, MDAX und SDAX zeigt: Die Führungsrolle unter den Sektoren hat in den ersten sieben Monaten mehrfach gewechselt. Für die aktuelle Erholung ist das ein gutes Zeichen.

Hohe Verluste bei DAX, MDAX und SDAX im ersten Quartal, zweistellige Gewinne im zweiten Quartal, ein neuer Rekord beim Leitindex im Juli: Das Börsenjahr hat Anleger schon einige Wechselbäder der Gefühle durchleben lassen. Unsere Auswertung der Performance-Beiträge aller 160 Titel aus der DAX-Familie zeigt: Hinter diesem Auf und Ab steckt ein handfester Favoritenwechsel an der Börse.
Erstes Quartal: Technologie fällt zurück
Im ersten Quartal verloren alle drei Indizes deutlich: der DAX 7,9%, der MDAX 9,2%, der SDAX 4,6%. Der Ausverkauf passte ins internationale Bild. An der Wall Street trennten sich Anleger von den gefeierten KI-Werten und suchten Zuflucht in Old-Economy-Titeln wie Energie, Industrie und Finanzen. Zum Ende des Quartals wirbelten dann die geopolitischen Spannungen im Nahen Osten das Bild durcheinander.
Schwächster Sektor war dabei die Technologie. Im DAX war es vor allem ein einziger Wert: SAP war mit einem Kursverlust von fast 30% für knapp die Hälfte (46%) des gesamten DAX-Rückgangs im Quartal verantwortlich. Mit Blick auf den breiten Markt lieferten im ersten Quartal nur Versorger, Kommunikationsdienste und Grundstoffe einen positiven Beitrag.
Zweites Quartal: Industrie und Technologie drehen auf
Die Hoffnung auf ein schnelles Ende des Nahost-Konflikts ließ die Indizes im zweiten Quartal kräftig steigen: DAX +10,8%, MDAX +14,4%, SDAX +10,1%. Der Industriesektor erlebte ein Revival. Siemens leistete dazu den größten Einzelbeitrag: Die Aktie gewann 36,7% und sorgte allein im DAX für 29% der gesamten Erholung.
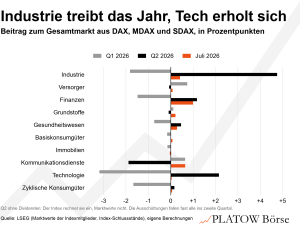
Auch Technologiewerte holten mächtig auf, gezogen vom Halbleitersektor: Infineon verdoppelte sich im Kurs (+115%) und steuerte im DAX 2,99 Prozentpunkte bei. Aixtron, Jenoptik, Suss Microtec und LPKF Laser legten zwischen 61% und 247% zu und steuerten in ihren jeweiligen Indizes zwischen 0,29 (Suss) und 0,78 Prozentpunkten (Aixtron) bei. Der Sektor kam im Schnitt auf einen Kursgewinn von 42% je Titel.
Im Juli powern Finanzwerte und Industrie die Indizes
Im Juli griffen hierzulande dieselben Zweifel an der Finanzierbarkeit der KI-Investitionen, die in den USA Schwergewichte wie Intel, AMD und Micron zweistellig einbrechen ließen: Infineon -24,5%, LPKF -32,7%, Süss MicroTec -20,0%. SAP drehte dagegen mit starken Quartalszahlen zum Monatsende: Der Kurs kletterte um 18%, die Aktie lieferte einen Beitrag von 1,43 Punkten im DAX und sorgte so für 56% der gesamten DAX-Bewegung des Monats. SAP gehört damit zu den Aktien, die im Jahresverlauf am deutlichsten von der Verlierer- auf die Gewinnerseite drehten.
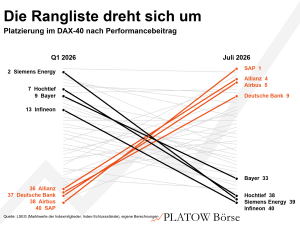
Zusätzlich stützten Finanzwerte wie Allianz, Deutsche Bank, Munich Re und Talanx den Index. Auch Industriewerte wie Rheinmetall und der Lkw-Bauer Traton, der im MDAX allein 1,4 Prozentpunkte beisteuerte, fielen positiv auf. Beim Beitrag zum Gesamtmarkt kletterte die Rangliste der Sektoren kräftig durch: Finanzen stiegen von Platz sieben im ersten Quartal auf Platz eins im Juli, Industrie von Platz neun auf drei. Versorger fielen im gleichen Zeitraum von Platz eins auf sechs, Immobilienwerte von vier auf zehn.
Ein heimlicher Gewinner und der absehbare Verlierer
Der Gesundheitssektor glich seinen Rückstand aus dem Auftaktquartal im zweiten Quartal und im Juli fast unbemerkt wieder aus. Zyklische Konsumgüter, im Kern die Autobauer, blieben durchgehend unter den schwächsten Sektoren. Den DAX belasteten etwa BMW (-0,79 Punkte) und Mercedes-Benz (-0,65) am stärksten.
Ein Einzelfall für sich ist die Deutsche Telekom: Sie war im ersten Quartal der beste Einzelwert im DAX (+1,02 Punkte), im zweiten Quartal der schlechteste (-2,15) und im Juli erneut unter den besten (+0,69). Das Auf und Ab spiegelt sich auch im Kommunikationsdienste-Sektor wider: Er trug den Gesamtmarkt in zwei der drei Perioden nach oben, liefert im bisherigen Jahresverlauf aber einen negativen Beitrag.
Die Breite macht es
Bei den Einzelwerten wechseln die Favoriten ständig. Wer im Frühjahr vorne lag, lag im Sommer oft hinten – und umgekehrt. Wie solide die Erholung wirklich ist, zeigt aber eine andere Beobachtung.
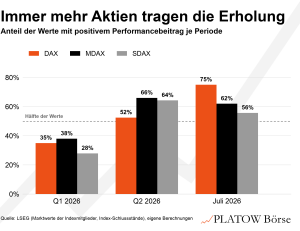
Im ersten Quartal trugen nur 35% der DAX-Werte positiv zur Wertentwicklung bei (MDAX 38%, SDAX 28%). Im Juli waren es dagegen 75% (MDAX 62%, SDAX 56%). Das jüngste Rekordhoch beim DAX mag von vielen Fragezeichen begleitet sein. Fakt ist aber auch: Die Erholung steht auf einer deutlich breiteren Basis als der Einbruch zu Jahresbeginn.