

Walmart wächst kaum noch – US-Verbraucher werden zur Achillesferse
Erwartungen geschlagen, Jahresprognose erhöht: Und dennoch erlebte die Walmart-Aktie ihren schlechtesten Handelstag seit Jahren. Wir erklären den Widerspruch und warum Anleger vorsichtig bleiben sollten.
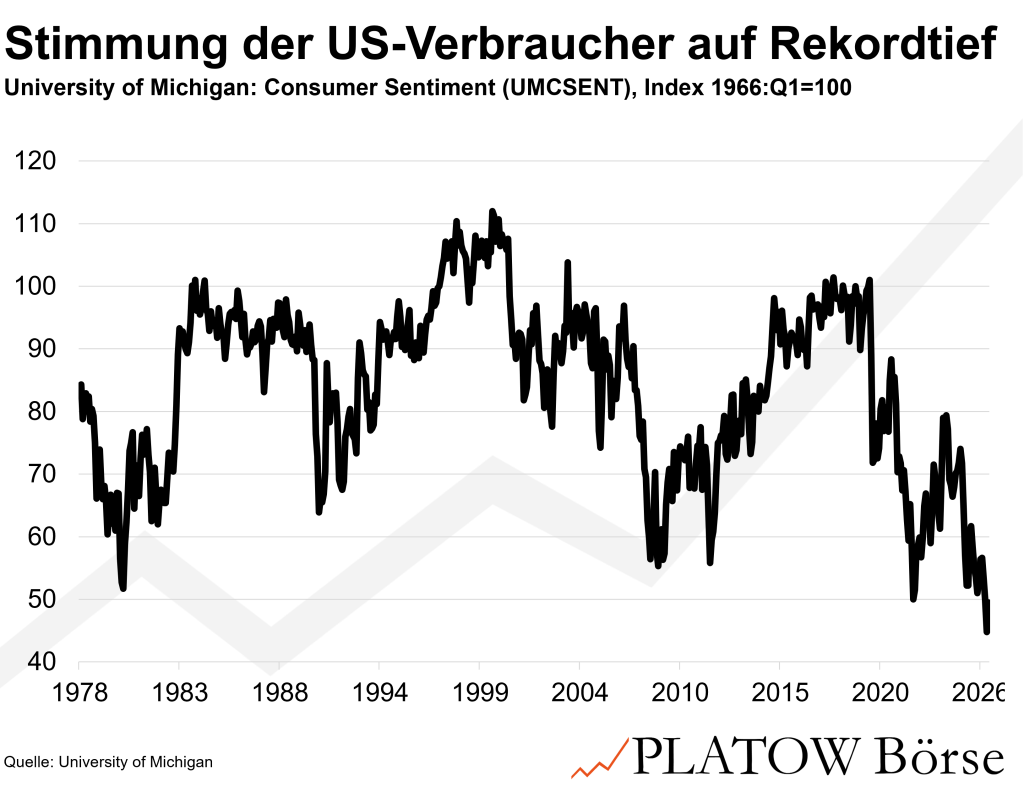
Der Verbrauchervertrauensindex der University of Michigan ist im August erneut von 55,2 auf 51,0 Punkte gefallen, nachdem er sich erst im Juni und Juli kurz erholt hatte. Damit ist die Verbraucherstimmung nur leicht besser als im Frühjahr, als ein Rekordtief von 44,8 Punkten im Mai erreicht wurde. Auch der Conference-Board-Index fiel im Juli auf 90,8 Punkte und markierte damit den achten Rückgang der Arbeitsmarkteinschätzung in Folge.
Ursache ist erneut der Energiepreis. Seit die Spannungen im Nahen Osten die Ölpreise trieben, zahlen US-Haushalte an der Zapfsäule mehr als vier US-Dollar pro Gallone. Die Inflationserwartungen der Verbraucher für die kommenden zwölf Monate kletterten auf 4,3%.
Wie konkret sich das auf den Einzelhandel auswirkt, machte Walmart am Donnerstag (20.8.) deutlich. Das US-Kerngeschäft wuchs im zweiten Quartal nur noch um 2,6% – die schwächste Rate seit über sechs Jahren. Analysten hatten allerdings mit 3,7% gerechnet. Selbst im stationären Geschäft, wo Walmart traditionell vom Sparzwang der Kunden profitiert, gingen die Erlöse zurück. Das vergleichbare Wachstum, das dem Umsatzplus in bestehenden Filialen und im Onlinegeschäft entspricht, kam allein aus dem Onlinegeschäft.
Finanzchef John David Rainey räumte auf der Analystenkonferenz ein, dass die gestiegenen Kraftstoffpreise die Kunden zu Kompromissen zwingen. Die Aktie verlor daraufhin fast zweistellig, der schlechteste Handelstag seit Mai 2022. Zugleich hob Walmart die Jahresprognose an. Der scheinbare Widerspruch löst sich bei genauerem Blick auf. Ein Großteil des ausgewiesenen Ergebniswachstums stammt aus einer Zollrückerstattung von 2,9 Mrd. US-Dollar. Diese Summe steckt der Konzern nun in Preissenkungen.
Vor einem Jahr hatten wir vor Wachstum mit Ablaufdatum gewarnt und uns von der Aktie getrennt. Damals liefen günstig eingekaufte Lagerbestände aus, heute ist es eine Zollrückerstattung, die die eigentliche Nachfrageschwäche kaschiert.
Die Bewertung hat sich dieser Entwicklung bislang noch nicht weit genug angepasst: Das Gewinnwachstum je Aktie fiel in den vergangenen drei Jahren sukzessive von 34% über 26% auf 13%. Analysten erwarten für die kommenden zwei Jahre nur noch 6% bis 7%. Das für die kommenden zwölf Monate erwartete Kurs-Gewinn-Verhältnis liegt dennoch weiter bei rund 33,5 – deutlich über dem Zehnjahresschnitt von 24,5. Ein Konzern mit sich verlangsamendem Gewinnwachstum wird damit weiterhin wie ein Wachstumswert bepreist. Wir erwarten daher weitere Kursrückgänge.
Solange die Verbraucherstimmung keine Bodenbildung zeigt, bleibt die Basis für eine Erholung des US-Konsums brüchig. Und mit ihr die Investmentstory von Walmart. Wir bleiben an der Seitenlinie.