

Wie die deutsche Chemie vom Nahost-Krieg profitiert
Lieferkettenprobleme in Asien verschaffen europäischen Anbietern plötzlich ungewohnte Preismacht. Doch nicht jedes Geschäftsmodell kann diesen Vorteil auch nutzen.

Evonik und Brenntag haben ihre Jahresprognosen zuletzt angehoben, Lanxess hat seine trotz ähnlicher Ausgangslage lediglich bestätigt. Der Grund: Die Sperrung der Straße von Hormus störte die Lieferketten asiatischer Chemieanbieter und verschaffte europäischen Konkurrenten kurzfristig ungewohnte Preismacht. Wie stark sich dieser Vorteil in den Zahlen niederschlägt, hängt jedoch vom jeweiligen Geschäftsmodell ab.
Evonik stellt funktionale Spezialchemikalien her, darunter den Futtermittelzusatz Methionin und Hochleistungspolymere. Solche Produkte lassen sich nicht ohne Weiteres ersetzen, weil nur wenige Anbieter über die notwendige Anlagentechnik verfügen. Fielen asiatische Wettbewerber infolge der Lieferkettenstörungen aus, konnte Evonik die Preise entsprechend anheben.
Der Umsatz stieg im zweiten Quartal gegenüber dem Vorjahr um 11% auf 3,9 Mrd. Euro, das bereinigte EBITDA um 24% auf 630 Mio. Euro. Die Marge verbesserte sich von 14,5 auf 16,2%. Die Anhebung der Jahresprognose auf 2,0 bis 2,2 Mrd. Euro (zuvor: 1,7 bis 2,0 Mrd. Euro) hatte der Konzern bereits im Juni angekündigt (s. Ticker vom 26.6.) und mit den endgültigen Zahlen nun bestätigt.
Seit Jahresbeginn sind die Gewinnschätzungen der Analysten für 2026 um 26% gestiegen. Die Rally der MDAX-Aktie (17,96 Euro; DE000EVNK013) hat einen guten Teil davon allerdings bereits vorweggenommen. Bei einem 12-Monats-Forward-KGV von 12,1 gegenüber einem Zehnjahresschnitt von 12,7 bietet sich daher eher ein Einstieg bei Rücksetzern an.
Wir nutzen Rücksetzer bei 15,50 Euro zum Einstieg in Evonik. Der Stopp landet bei 11,60 Euro, unterhalb des Allzeittiefs vom Januar (12,62 Euro).
Bei Brenntag wirkt derselbe Effekt über einen anderen Hebel. Der Konzern produziert keine Chemikalien selbst, sondern vertreibt sie über rund 600 Standorte in mehr als 70 Ländern. Reißen Lieferketten, wird ein solches Netzwerk besonders wertvoll: Der Essener Distributor kann Versorgungssicherheit bieten, die einzelne Produzenten nicht garantieren können. Entsprechend hob Brenntag am Freitag (7.8.) seine Prognose binnen sieben Wochen bereits zum zweiten Mal an. Das EBITDA soll nun 1,35 bis 1,45 Mrd. Euro erreichen, nach ursprünglich 1,15 bis 1,35 Mrd. Euro und zuletzt 1,25 bis 1,40 Mrd. Euro.
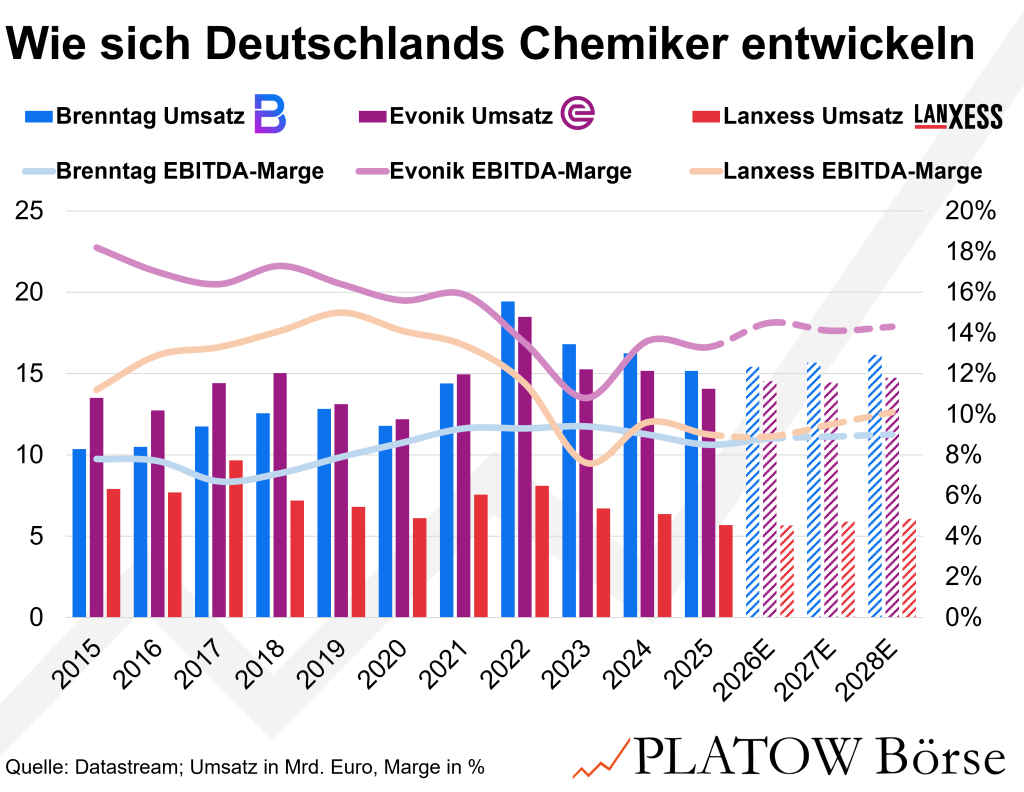
Die DAX-Aktie (65,04 Euro; DE000A1DAHH0) legte am Freitag weitere 0,5% zu und erreichte den höchsten Stand seit März 2025. Zwar sind die Gewinnschätzungen der Analysten für 2026 und 2027 seit Jahresbeginn um 2 bzw. 11,5% gefallen. Der Konsens erwartet jedoch weiterhin ein jährliches Gewinnwachstum von 9,2% bis 2028. Am 12.8. folgen die Q2-Zahlen. Nach unserem Verkaufsvotum im August 2024 und der Hochstufung auf Beobachten im März 2026 nutzen wir nun auch bei Brenntag Rücksetzer zum Einstieg.
Wir akkumulieren Brenntag bei 54,00 Euro. Der Stopp landet bei 40,50 Euro, unterhalb des Fünfjahrestiefs vom März (43,72 Euro).
Dass die gleiche Ausgangslage nicht jedem hilft, zeigt Lanxess. Das größte Sorgenkind des Konzerns, die Sparte Advanced Intermediates mit 29% Umsatzanteil, liefert austauschbare Vorprodukte für zyklische Branchen wie Bau, Automobil und Agrochemie. Dort drücken asiatische Überkapazitäten seit Jahren auf die Preise – ein strukturelles Problem, das der Nahost-Effekt nicht aufhebt.
Die EBITDA-Marge vor Sondereinflüssen sank im zweiten Quartal von 10,2 auf 9,7%. Die Prognose blieb unverändert bei 450 bis 550 Mio. Euro EBITDA. Zugleich haben sich die Gewinnschätzungen für 2026 seit dem verschärften Sparprogramm vom März nahezu halbiert. Die MDAX-Aktie (16,18 Euro; DE0005470405) verlor am Freitag zwischenzeitlich bis zu 6%.
Wir meiden die Aktie von Lanxess weiter.
Wie lange der Rückenwind aus dem Nahen Osten anhält, bleibt offen. Evonik-Finanzchef Michael Rauch bezeichnete den Effekt im eigenen C4-Geschäft, dessen Produkte etwa in Autoreifen, Weich-PVC und Kosmetikartikeln zum Einsatz kommen, trotz der Rekordmarge selbst als temporär. Anleger sollten die verbesserten Rahmenbedingungen daher als Sondereffekt mit begrenzter Haltbarkeit einordnen – nicht als Beleg für dauerhaft höhere Margen.
Entscheidend wird vielmehr sein, welche Geschäftsmodelle auch ohne diesen Rückenwind überzeugen. Dabei rückt erneut die Standortfrage in Deutschland in den Mittelpunkt.