

Bilfinger muss die Wachstumsdelle schnell ausbügeln
Die Nachfrage bei Bilfinger bleibt hoch, doch Projektverschiebungen drücken auf die Auslastung. Nach dem Kursrutsch wächst der Druck auf das zweite Halbjahr.

Mehr als 9% verlor die Bilfinger-Aktie nach Vorlage der Q2-Zahlen am vergangenen Mittwoch (12.8.). Im Tief fiel der MDAX-Titel auf das niedrigste Niveau seit Juni 2025. Seit dem Hoch im Februar hat unser ehemaliger Depotwert gut 40% an Wert eingebüßt.
Der Vorstand bestätigte mit Vorlage der Ergebnisse zwar seine Jahresziele. Bei der EBITA-Marge wird allerdings nur noch das untere Ende der Spanne von 5,8 bis 6,2% in Aussicht gestellt. Im Q2 sank die Marge von 5,5% auf 5,3%, nach sechs Monaten liegt sie wie im Vorjahr bei rund 5,0%. Deutlich werden die aktuellen Probleme aber noch weiter oben in der Gewinn- und Verlustrechnung. Während der Umsatz im abgelaufenen Quartal um 7,2% (organisch: +4%) stieg, zeigte sich der Bruttogewinn (+0,1%) nahezu unverändert. Die Bruttomarge fiel dadurch von 11,5 auf 10,7%.
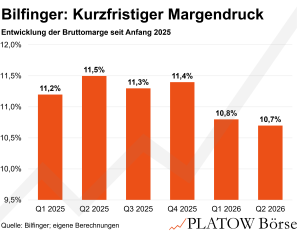
Dass das EBITA bei leicht höheren Vertriebs- und Verwaltungskosten (+2,8%, vor allem durch die Übernahme von Teknokon) dennoch um 3,9% oder 2,9 Mio. Euro stieg, lag an günstigeren sonstigen Ergebnispositionen. Bei den Wertberichtigungen auf Forderungsrisiken entstand ein Ertrag von 1,6 Mio. Euro nach 1,4 Mio. Euro Aufwand im Vorjahr. Die sonstigen betrieblichen Erträge abzüglich Aufwendungen stiegen von 3,0 Mio. auf 3,8 Mio. Euro. Aus Beteiligungen, die nach der Equity-Methode bilanziert werden, kamen 2,8 Mio. nach 1,6 Mio. Euro hinzu. Rechnerisch verbesserten diese drei Positionen das EBITA ggü. dem Vorjahr um 5,0 Mio. Euro.
Grundsätzlich bleibt die Wachstumsstory intakt. Im Zuge der geopolitischen und auch konjunkturellen Unsicherheiten verschieben Kunden aber weiterhin Investitionsprojekte sowie Wartungs- und Revisionsarbeiten. Die dadurch entstehende Unterauslastung drückt unmittelbar auf die Marge. Kehren die verschobenen Arbeiten wie erwartet zurück, sollte sich dieser Effekt wieder umkehren. CEO Thomas Schulz betonte im Earnings-Call: „Das ist nichts, was abgesagt wurde. Es ist ein Zeiteffekt.“ Obwohl eine Lösung im Iran-Konflikt nicht in Sicht scheint, zog die Projektpipeline im Juni auch schon deutlich an.
Finanzchef sieht nur temporäre Belastung
Gerade bei laufenden Wartungsarbeiten sieht Bilfinger zeitliche Grenzen für mögliche Verschiebungen. „Wir sprechen nicht über Quartale oder Jahre, sondern über Monate“, erklärte CFO Matti Jäkel. Der Auftragseingang war im Q2 gegenüber dem sehr starken Vorjahresquartal um 16% auf 1,50 Mrd. Euro gesunken. Das Book-to-bill lag mit 1,03 aber trotzdem über eins. Zudem war es der dritthöchste Quartalswert seit mehr als zehn Jahren. Per Ende Juni hatte Bilfinger 90% des für 2026 erwarteten Umsatzes entweder schon realisiert oder durch den Auftragsbestand abgedeckt. Im Vorjahr waren es um diese Zeit nur 88%.
Die Börsianer achten aktuell aber vor allem auf die Gewinnmargen. Die EPS-Konsensschätzungen für die Jahre 2026 bis 2028 wurden seit dem Q1-Bericht im Mai um 4-5% reduziert. Durch den deutlich stärkeren Kursrutsch ist das 12-Month-Forward-KGV mittlerweile wieder auf unter 12 gesunken. Zudem notiert die damit günstig bewertete Aktie (75,80 Euro; DE0005909006) auf einem auch charttechnisch sehr spannenden Niveau.
Wir bleiben mittelfristig zuversichtlich, wollen das kurzfristig negative Momentum aber nicht ignorieren. Wir raten deshalb zum gestaffelten Einstieg. Kaufen Sie Bilfinger auf aktuellem Niveau und bei einem Rücksetzer auf 70,50 Euro. Stopp: 40,00 Euro.