

Bei Deutsche Rohstoff sichern wir über 735% Kursgewinn ab
Deutsche Rohstoff bohrt sich durch alle Erwartungen, die Produktion zieht kräftig an. Doch die Sonderkonjunktur endet eines Tages. Wir ordnen das Chance-Risiko-Verhältnis neu ein.
Bei Deutsche Rohstoff sind die Gewinnschätzungen der Analysten zuletzt erneut massiv gestiegen. Seit Jahresbeginn wurde die EPS-Prognose für 2026 von 4,14 auf 47,05 Euro mehr als verzehnfacht. Für 2027 stieg der Schätzwert von 4,48 auf 17,59 Euro und damit auf fast das Vierfache. Die Aktie (87,00 Euro; DE000A0XYG76) handelt dadurch auf Basis der Gewinnschätzungen für die kommenden zwölf Monate zu einem KGV von unter 2 – weit unter dem Zehnjahresschnitt von 10.
Der Konflikt an der Straße von Hormus und die daraus resultierenden hohen Ölpreise befeuern die Kursfantasie weiter. Zugleich bestätigt die operative Entwicklung unsere Einschätzung vom Juni, wonach Deutsche Rohstoff für steigende Gewinne nicht zwingend auf Rekordpreise angewiesen ist. Der Umsatz legte um 8% auf 110,0 Mio. Euro zu, das EBITDA sprang um 191% auf 205,2 Mio. Euro.
Rund 128 Mio. Euro davon stammen allerdings aus dem Verkauf von Almonty-Aktien. Auch das Öl- und Gasgeschäft entwickelte sich stark: Das Ergebnis verbesserte sich hier um 47% auf 23,2 Mio. Euro. Selbst wenn wir den Almonty-Sondereffekt ausklammern, liegt das KGV auf Basis der 2027er-Gewinnschätzung mit rund 5 noch auf historisch niedrigem Niveau.
Produktion verdoppelt sich binnen sechs Monaten
Die operative Dynamik zeigt sich vor allem im Bohrprogramm. Die Tochter 1876 Resources nahm im ersten Halbjahr neun neue Bohrungen in Betrieb und weitete das Programm im August auf 32 Bruttobohrungen aus. Die Tagesproduktion kletterte von durchschnittlich 13.501 BOEPD im ersten Halbjahr auf mittlerweile mehr als 24.000 BOEPD – nahezu eine Verdopplung binnen sechs Monaten. Im Kerngeschäft stieg die EBITDA-Marge laut dem Analysehaus First Berlin im zweiten Quartal auf 72,4% nach 63,0% im Vorjahr.
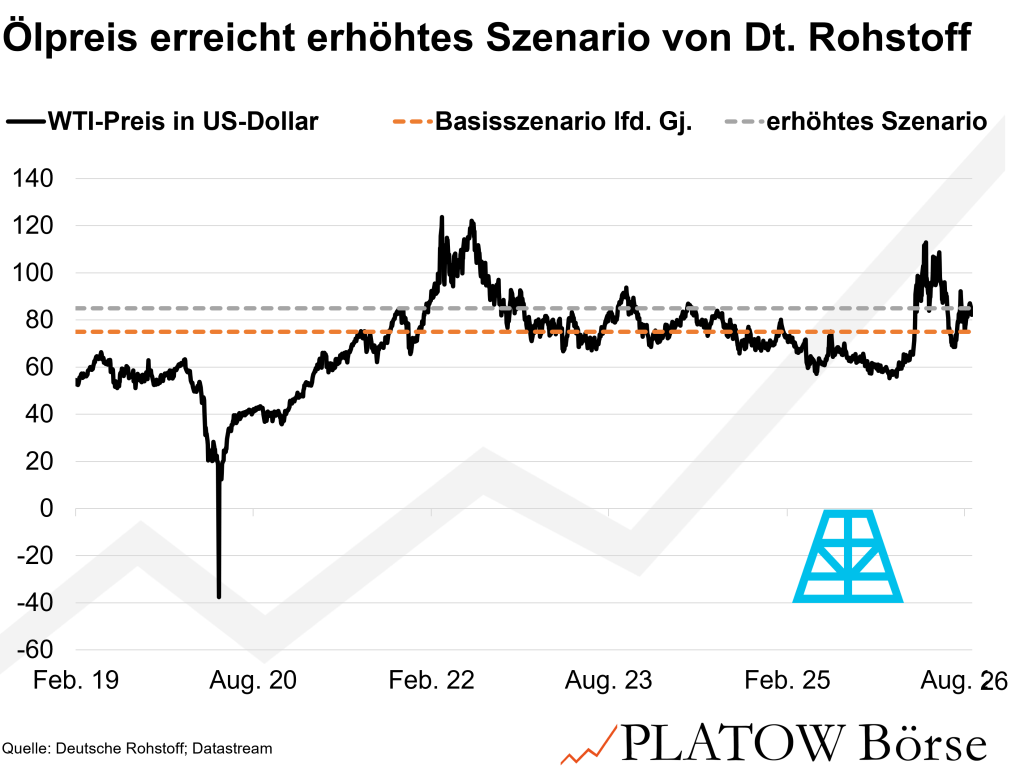
Der aktuelle Ölpreis entspricht bereits dem erhöhten Prognoseszenario von 85 US-Dollar je Barrel. Dafür stellt der Vorstand ein EBITDA von 400 bis 420 Mio. Euro in Aussicht. Der unmittelbare Preishebel ist allerdings begrenzt: Für das zweite Halbjahr sind bereits nennenswerte Mengen zu rund 73 Dollar je Barrel abgesichert.
Zugleich zeigt der Blick auf 2027, wie außergewöhnlich das laufende Jahr ist. Im Basisszenario sinkt die EBITDA-Prognose auf 240 bis 260 Mio. Euro und damit deutlich unter das Niveau von 2026. Neben einem möglicherweise niedrigeren Ölpreis fällt dann der Almonty-Sonderertrag weg.
Wir bleiben daher vom operativen Geschäft überzeugt. Nach dem starken Kursanstieg verschiebt sich das Chance-Risiko-Verhältnis jedoch. Hält die Sonderkonjunktur im Nahen Osten an, sind weitere Kursgewinne möglich. Wie lange die außergewöhnlich hohen Ölpreise Bestand haben, lässt sich jedoch nicht seriös prognostizieren – entsprechend steigt das Risiko kräftiger Gewinnmitnahmen.
Wir stufen Deutsche Rohstoff daher auf Halten ab. Den Stopp heben wir stärker an als gewöhnlich: auf 72,00 (zuvor: 52,50) Euro. Das liegt knapp unterhalb der 200-Tage-Linie, die aktuell bei 75,00 Euro verläuft.
Durch die Anhebung des Stopps sichern wir die seit unserem Einstieg im November 2020 zu 8,62 Euro angelaufenen Buchgewinne von rund 735% ab. Die seither gezahlten Dividenden von insgesamt 8,00 Euro kommen obendrauf. Auch wer unserem Akkumulieren-Votum im Juni gefolgt ist, liegt inzwischen im Plus.